分享
进入菲律宾市场,银行卡和本地电子钱包负责基础支付覆盖,这一层通常没有太大争议。真正让出海团队迟疑的,是另一个问题:BillEase值不值得接,接了放在支付组合的哪个位置?
BillEase是菲律宾主流的先买后付(BNPL)平台之一,由First Digital Finance Corporation于2017年推出。它经常被简单理解为“让没有信用卡的人也能买东西”的支付工具——这个方向没错,但只说对了一半。
菲律宾信用卡渗透率低是事实,BillEase确实覆盖了这部分用户。但BillEase真正解决的问题,是“一次性付清门槛太高”。有GCash的消费者不等于有能力一次性付清高客单价商品——GCash是支付工具,解决的是“用什么付款”的问题;BillEase是分期工具,解决的是“怎么降低单次付款压力”的问题。两者不在同一个维度上,不是替代关系,也不是覆盖关系。把BillEase当成GCash的平替放进支付组合,位置就接错了。
本文围绕四个核心判断展开:BillEase是否值得接、它在菲律宾支付组合中解决什么问题、结算与风险怎么判断,以及什么时候适合通过支付平台统一接入。
本文速览
- 一、BillEase 到底解决什么支付问题?
- 二、旅游、教育、医疗出海菲律宾的商户,最值得接 BillEase
- 三、BillEase、银行卡、GCash、Maya 分别解决什么问题?
- 四、接入 BillEase,商户最该看哪 4 件事?
- 五、如何接 BillEase ?直连或是通过支付平台?
- 六、BillEase常见问题 FAQ
一、BillEase 到底解决什么支付问题?
BillEase由金融科技公司First Digital Finance Corporation于2017年推出,2023年服务注册用户即超过 80 万、合作商户超过 10,000 家,是菲律宾主流的先买后付( BNPL )平台之一,也是菲律宾首家与Alipay+集成的credit-focused BNPL平台。菲律宾消费者在 BillEase App 里提交资料申请额度后,可以先购物、之后分期还款,不需要信用卡,也不需要事先存入余额。
更准确地说,BillEase 为消费者提供了一条区别于银行卡全额付款的分期支付路径,更适合用来降低中高客单价订单的一次性支付门槛。一台8万比索的手机,消费者可能真的想买、也真的买得起,只是不想一次掏出8万。BillEase把一次性支付门槛转化成分期支付选择,给这类消费者增加了一条完成支付的路径。
BillEase VS 信用卡分期
BillEase 和信用卡分期最本质的区别,在这张表里:
维度 | BillEase(先买后付) | 传统信用卡分期 | 对商户的影响 |
是否需要信用卡 | 否 | 是 | BillEase覆盖无卡消费者 |
授信方式 | 在App提交资料,由BillEase完成授信 | 通过银行授信 | 消费者无需银行信用记录也能获得额度 |
解决的支付问题 | 降低一次性支付门槛 | 支付工具本身 | BillEase补的是「分期支付」这一层 |
商户侧体验 | 结账页分期选项,按订单结算 | 按卡结算 | 商户无需跟进分期还款 |
一个细节能说明BillEase的本地化程度:全国超过22,000家7-Eleven、Cebuana及MLhuillier门店都支持BillEase线下还款。分期不是只给高购买力人群准备的产品,它真正嵌入了菲律宾消费者的日常金融场景。
所以BillEase不是用来替代Visa、Mastercard或GCash的,而是给菲律宾支付组合补上一种「分期支付」能力。定位清楚了,接下来的问题是:什么样的菲律宾商户,接了才真的有增量?
二、高客单价商户最值得接BillEase —— 旅游、教育、医疗
不是所有菲律宾商户都需要接BillEase,判断标准不是行业,而是订单形态。下面三种情况,更值得优先评估。
客单价偏中高
手机、3C、家电、家具、美妆套装这类商品,一次性支付的压力越大,分期对成交的拉动越明显。消费者愿意买一台50,000比索的手机,但如果结账页只有银行卡全额支付,他就得当场付清整笔。BillEase 提供分期后,支付门槛从「现在一次付50,000」变成「按账期承担分期金额」,这单更容易成交。
- 可以优先测试的参考条件:例如客单价在3万比索左右或更高、菲律宾本地用户占比较高、银行卡已经接入但结账转化仍有提升空间。
服务本身需要消费融资
旅游、教育、医疗这类客单价高、决策周期长的服务,分期能把「想要」变成「下单」。消费者不是不打算花这笔钱,而是一次性掏出来心理压力大。
- 值得评估的判断:服务单价高、成交周期长、客户有明确的分期诉求。
本地人占比高、卡支付覆盖有限
如果出海做独立站,订单主要靠Visa、Mastercard在撑,而用户里很多是没有卡的本地消费者,BillEase补的就是这一层。BillEase本身将服务传统金融渠道覆盖不足的人群作为核心业务定位,通过替代性信用评估为这批消费者提供分期能力。反过来,如果客单价很低、靠走量,接BNPL的增量就有限。
- 判断的核心只有一个:订单里有多少是「想买但一次性掏不出来」,这个数字有多大,BillEase的价值就有多大。
三、BillEase、银行卡、GCash、Maya分别解决什么
接BillEase之前,先把它放回菲律宾的支付图景里看。菲律宾消费者手里的支付工具,大致覆盖三批人:
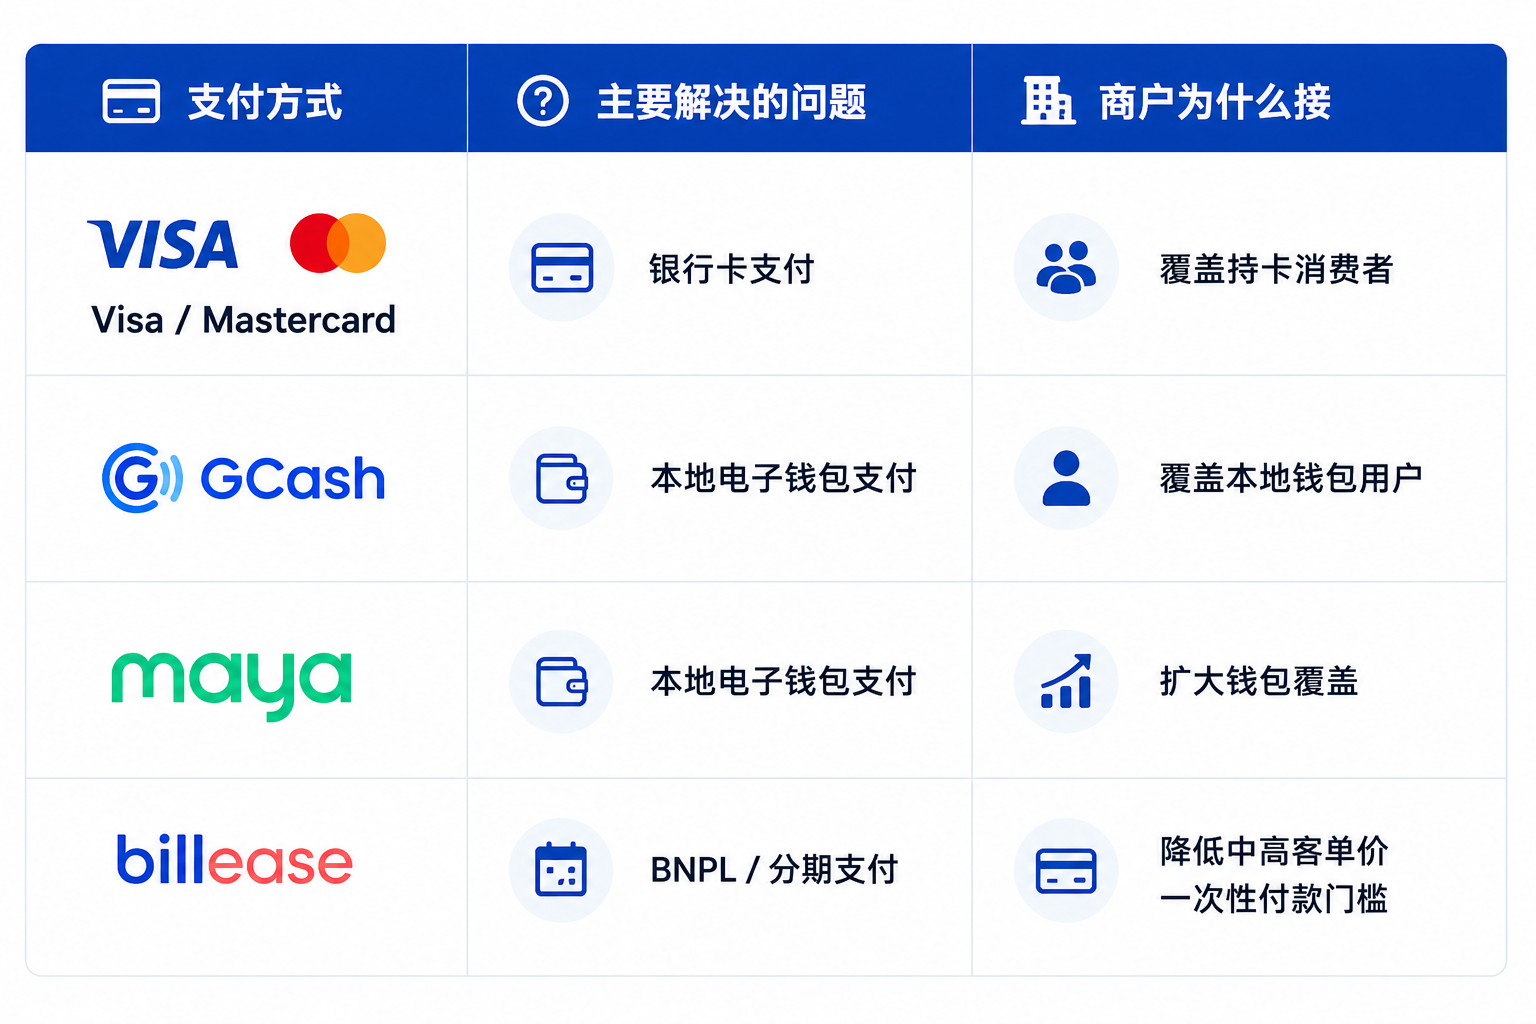
案例:一位菲律宾消费者的结账决策流程
菲律宾的一个消费者打开结账页,大致只有几种情况:有信用卡就用Visa或Mastercard付清;有手机钱包但没有信用卡,就选GCash或Maya;既没有信用卡、钱包余额也不够,但真的想买。这时候,结账页如果有BillEase的分期选项,这笔订单更可能完成支付;如果没有,这类消费者可能因为缺少分期选项而放弃结账。
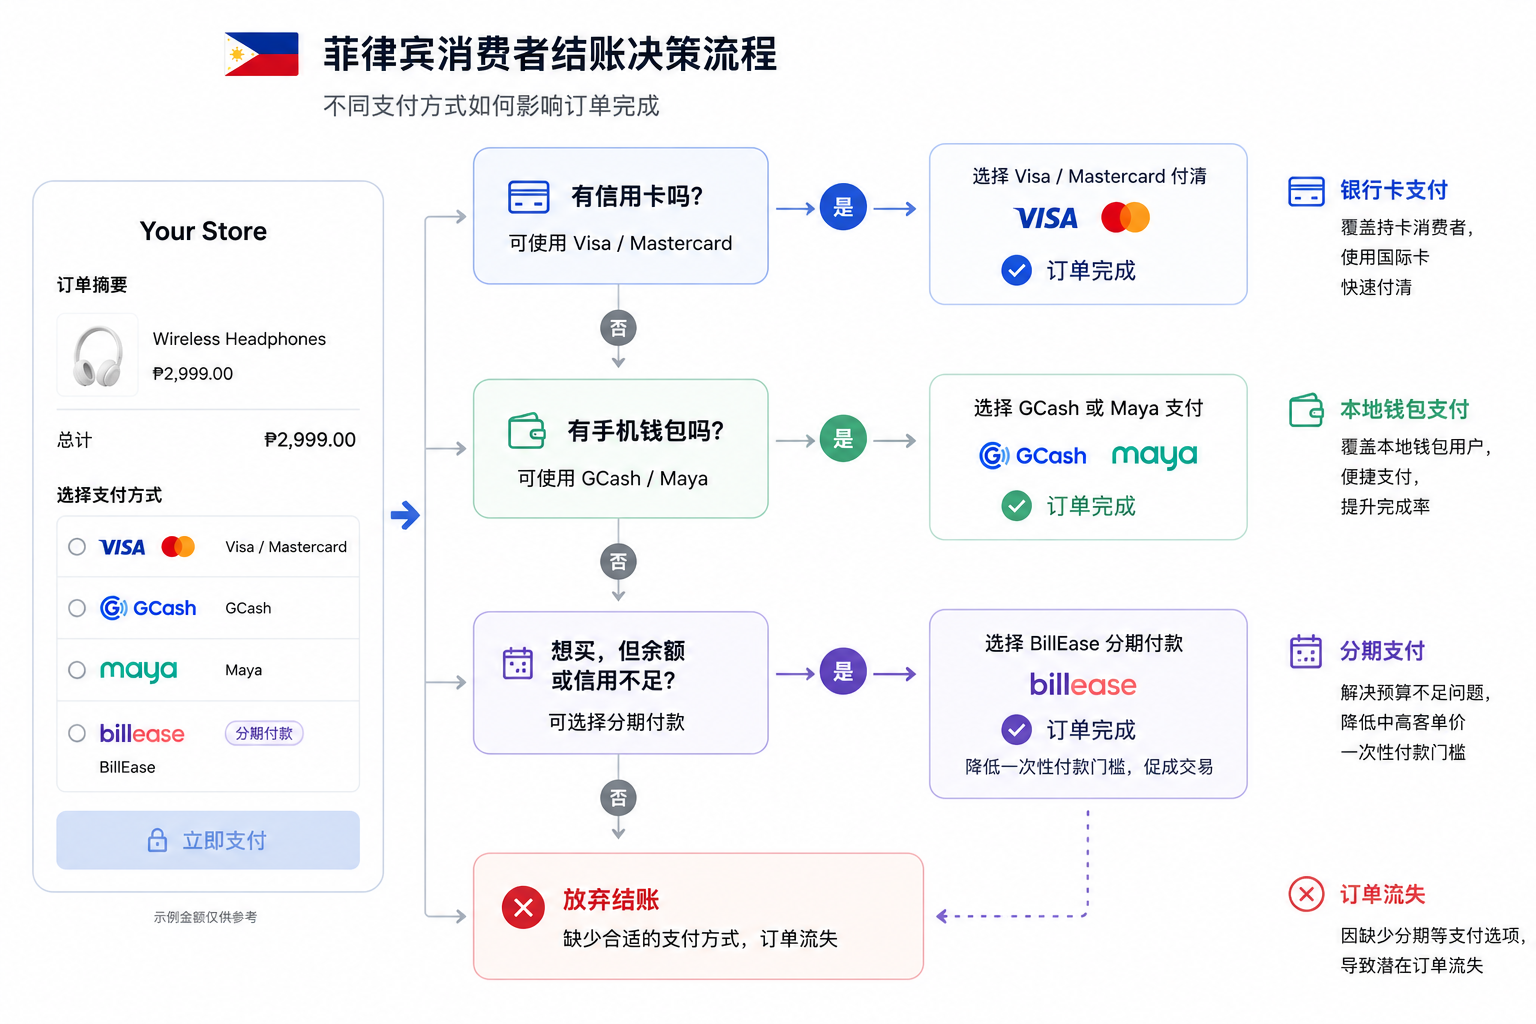
对于已经接入银行卡和电子钱包的菲律宾商户,BillEase通常是下一个最值得评估的支付工具。它补的是前两类工具覆盖不到的那一层——有购买意愿但需要分期才能完成支付的消费者。关于菲律宾各类线上支付方式的完整生态,可以另行展开。
四、接入BillEase,商户最该看哪4件事
商户接一个支付方式,真正该关心的是钱和风险,不是用户点了哪几下。接入BillEase,有四件事要看清。
第一,钱多久回来。 BillEase相关交易按 T+ 4 结算,即交易确认后第 4 个工作日收到款项。这笔结算在订单确认有效后进入流程,和消费者后续还不还款无关。
第二,退款怎么处理。 BillEase支持全额退款和部分退款,退款周期最长 365 天。商户通过 Antom 后台发起退款即可,不需要介入消费者和BillEase之间的分期账目对账。
第三,消费者不还款,商户承担什么风险? 结论是:消费者的分期还款风险不由商户直接承担。先买后付的结构决定了这一点:BillEase 先把款项垫给商户,消费者之后分几期还给 BillEase。消费者后续的还款情况不需要商户自行跟进,商户无需为个别用户的违约情况负责。
第四,金额覆盖什么区间。 单笔先买后付50—50,000比索,分期50—100,000比索,从日常小单到中高客单价都能覆盖。
这四件事确认了,还剩一个前置决策:直接向BillEase申请商户账号,还是通过支付平台统一接入?两条路的成本差,比表面上看起来大得多。
五、直接接BillEase,还是通过支付平台接
对大多数出海团队来说,通过支付平台统一接入是更合算的选择。只有一种情况适合直接向BillEase申请账号:菲律宾是单一市场、BillEase是核心增量渠道、且已有本地支付团队维护渠道。满足这三个条件的商户,直接接的成本可以控制。
对其他大多数团队,现实情况是:今天接BillEase,接下来还要配GCash、Maya、BPI,每接一家都是单独一套开户、单独一套对账、单独一套技术维护。这些管理成本叠加起来,往往比接入费用本身更重。如果把决策的单位从「要不要接BillEase」升级成「菲律宾支付组合要怎么搭」,答案就会清楚很多:平台化统一接入,省的不只是一次接入成本,而是整套支付体系的长期维护负担。
商户支付接入决策表
商户情况 | 更适合 | Antom |
只做菲律宾,BillEase是核心渠道,已有本地支付团队 | 直接评估BillEase | 支持 BillEase 接入 |
菲律宾只是东南亚多个市场之一 | 优先评估收单服务商,亚洲地区覆盖能力 | 通过 Antom 接入 Alipay+,抢占亚洲支付优势 |
同时需要BillEase + GCash + Maya + 银行卡 | 优先评估收单服务商,统一接入能力 | Antom 仅需一次集成开发,覆盖300+ 支付方式 |
后续还会拓展其他亚洲市场 | 优先评估收单服务商,全球牌照能力 | Antom 覆盖全球200+国家,100+ 全球牌照 |
Shopify 独立站商户,可通过插件接入
Antom 官方 Shopify 插件已内置 BillEase,Shopify 独立站商户在后台完成配置即可开通,不需要单独申请 BillEase 的渠道开通流程。
自建网站或者 APP 开发者
有自建网站或App的商户,也可以通过Antom完成BillEase接入,与GCash、Maya统一管理,不需要为每个渠道分别维护一套系统。结算与收款的灵活配置,可参考灵活结算。
Antom支持200+国家/地区收单、300+支付方式,菲律宾的BillEase、GCash等主流本地支付均已就绪,商户通过Antom一套接入,可以同时覆盖银行卡、BNPL 和电子钱包等,不需要逐家单独谈判和维护。联系 Antom 支付专家。
六、BillEase常见问题
BillEase和Atome有什么区别,哪个更适合我的业务?
主打菲律宾本地大众消费的商户,BillEase的本地覆盖优势更明显。两者都是菲律宾可用的先买后付平台:BillEase是菲律宾本地头部玩家,也是第一家与支付宝+(Alipay+)合作的菲律宾BNPL平台,80%的用户从未有过信用记录,在无银行账户人群中渗透深度更强;Atome在东南亚多市场运营,菲律宾是其布局之一。选择时可参考两个标准:核心市场在菲律宾的商户,优先看本地覆盖面和目标用户群;同时覆盖多个东南亚市场的商户,更值得比较各市场的覆盖情况和统一管理成本。两者不必二选一,通过Antom可以同时配置。
接入BillEase需要菲律宾本地主体吗?
不需要。BillEase的商户实体位置覆盖新加坡、中国香港、美国、欧洲经济区、英国,由Antom在这些地区的收单机构承接。出海商户无需在菲律宾设立本地主体,经Antom即可完成接入。直接向BillEase申请商户账号,则需按对方直接入驻要求准备本地资质材料。
结算周期多长、资金多久到账?
BillEase相关交易通常按T+4结算,即交易确认后第4个工作日收到款项,结算币种为菲律宾比索(PHP)。
消费者分期后不还款,商户要兜底吗?
不需要。先买后付的结构决定了这一点:BillEase先把款项垫给商户,消费者之后分几期还给BillEase,消费者的分期还款风险不由商户直接承担,商户无需跟进个别用户的还款情况。
除了BillEase,菲律宾还有哪些本地支付值得接?
GCash、Maya是主流电子钱包,BPI、UnionBank是主流本地网银,各自覆盖不同类型的消费者。单接BillEase覆盖不全,经Antom一次接入多支付方式比逐家对接省成本,也省去后续多套系统的维护负担。