分享
第三方支付公司在跨境业务里的角色,早已不止「帮忙收钱」。它同时承担了通道接入、货币兑换、资金归集、合规审查与风险兜底,一旦选错,代价往往在半年后才显现——某条通道成功率持续偏低、某个市场的结算周期被拉长、某笔资金被风控冻结。
所以「有哪些值得关注」这个问题,本质不是要一份名单,而是要一套能自己判断的方法。名单会过时,判断维度不会。
想直接对比接入成本与覆盖范围,可以查看Antom 全球收单方案。
第三方支付公司分几类:先认清你在跟谁打交道
跨境场景里被统称为「第三方支付公司」的机构,实际分属不同牌照体系,能做的事差别很大。混淆分类是最常见的踩坑起点。
收单机构:替商户接入卡组织与本地支付网络,核心能力是授权通过率与争议处理。
收款服务商:为跨境卖家提供多币种收款账户,核心能力是资金归集与结汇。
本地钱包与支付网关:在单一市场内提供本地化支付方式,核心能力是本地渗透率。
聚合支付平台:把多家通道打包成统一接口,核心能力是接入效率与路由调度。
很多企业在选型时把四类混为一谈,结果拿收款服务商的报价去比收单机构的能力,或者要求聚合平台承担本地牌照责任。先把分类对齐,后面的比较才有意义。
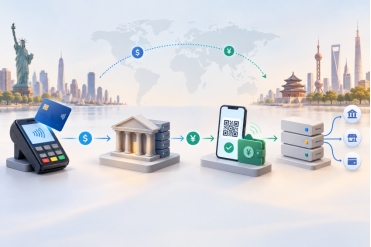
值得关注的四类服务商及其能力侧重
下面这份对照不是推荐排名,而是帮你快速定位「哪一类更贴近你的痛点」。
服务商类型 | 核心价值 | 适合的业务阶段 | 主要局限 |
|---|---|---|---|
全球收单平台 | 一次接入覆盖多市场多支付方式,风控与拒付能力成熟 | 多市场并行扩张期 | 深度定制空间相对有限 |
跨境收款服务商 | 多币种账户与结汇效率,资金归集清晰 | 已有稳定交易量的卖家 | 不解决前端支付体验问题 |
本地钱包集成商 | 单市场渗透率高,用户熟悉 | 重点突破单一区域市场 | 跨市场复制成本高 |
聚合支付网关 | 接入快、通道可切换 | 早期验证阶段、技术资源紧张 | 风控深度依赖上游通道 |
四类第三方支付公司的能力侧重对照
现实中很少有企业只选一类。常见组合是「全球收单平台承主干+ 本地钱包补渗透率 + 收款服务商管资金归集」,关键在于三者的数据能否打通,否则对账环节会变成人力黑洞。
评估第三方支付公司的五个维度
抛开品牌与报价,真正决定长期合作质量的是这五项:
1. 支付覆盖是否与你的目标市场匹配
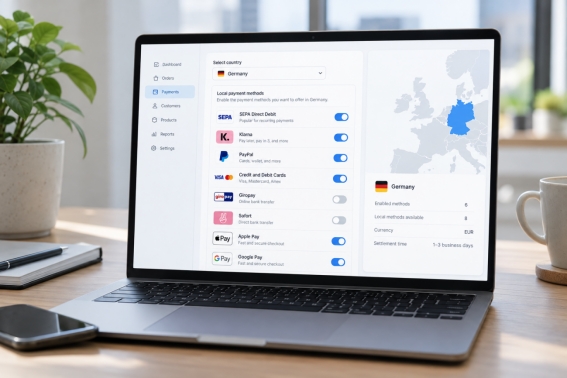
覆盖数量好看不代表覆盖质量好。要看你重点市场的本地主流支付方式是否在列、当地货币是否直接结算、是否有本地收单牌照。没有本地牌照意味着交易要绕道跨境,成功率和结算周期都会打折。
2. 资金管理是否透明可追溯
关注三件事:结算周期是固定还是浮动、多币种能否保留原币、对账文件是否可自动匹配。资金在途时间不透明,是很多企业现金流吃紧的隐性原因。
3. 风控与拒付能力是否可解释
好的风控不是不给理由地拦单,而是能说明为什么拦、拦得对不对。这直接关系到你能不能在误拒率上升时定位到具体规则。
4. 合规资质是否覆盖你的业务形态
支付牌照、数据合规认证、卡行业安全标准,三者缺一都可能在上线后被叫停。PCI DSS 与SOC 2 是跨境业务最常被问到的两项。
5. 技术接入与后续维护成本
把接入工时、联调轮次、后续新增市场的改造量一起算进去,「每接一个市场就要重做一遍」的方案,长期成本远高于报价单上的数字。
Antom 的全球支付与资金管理能力
作为蚂蚁国际旗下的一站式全球支付与数字化解决方案平台,Antom 的定位是替出海企业把「接入多、对接繁、对账难」这三件事一次性解决。Antom官网披露支付网络覆盖200+国家和地区、支持300+支付方式;具体商户准入及可开通渠道以签约地区和产品支持清单为准。支持140+ 种交易币种。Antom官网平台概览展示系统运行稳定性99.999%;具体服务可用性、统计周期及SLA以商户适用协议为准。
资金侧,APO 全球支付管家 提供统一的对账与结算视图,对账效率提升90%,配合智能路由把支付成功率提升 5 个百分点,同时将技术开发成本降低 70%——这三个数字背后是同一件事:新增一个市场不再需要重做一套接入。
风控侧,Antom Shield Premium 对每笔交易进行100%实时风控扫描,提供毫秒级响应与自动决策。欺诈风险覆盖率平均提升55%;拒付环节由 AI Chargeback 自动生成申诉材料,申诉耗时减少 50%。
合规侧,Antom 通过 SOC 2 Type II 认证,遵循 PCI DSS 要求,并在多个市场持有本地收单资质,商户无需为每个市场重复申请牌照。
选型的最后一步:用小流量实测代替PPT 对比
再完整的对照表也替代不了实测。建议在签约前用真实流量跑一轮小规模验证:
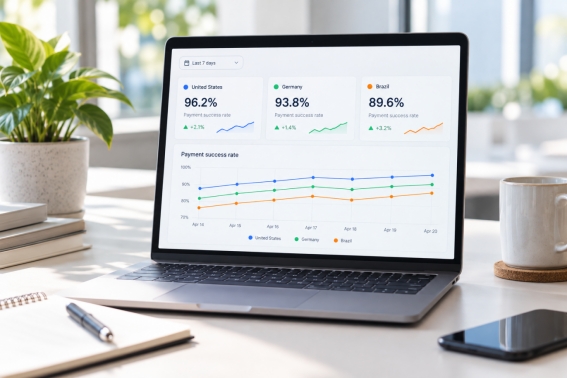
拿三个重点市场各跑一周,看分市场的授权通过率而非整体均值。
故意构造边界交易(大额、异地、夜间、新设备),观察风控拦截理由是否可解释。
走一遍完整对账流程,看结算明细与订单能否自动匹配。
第三方支付公司的选择从来不是一次性决策。业务进入新市场、支付方式结构变化、风控规则迭代,都需要重新评估一遍。把上面五个维度做成一张可复用的评分表,比记住任何一份名单都更实用。
FAQ
第三方支付公司需要什么资质?
核心看三类:支付业务牌照(按市场而定,跨境场景常见本地收单牌照)、卡行业安全标准PCIDSS认证、以及信息安全管理体系认证如SOC2。缺少本地牌照意味着交易需绕道跨境,成功率与结算周期都会受影响。
第三方支付公司和银行有什么区别?
银行提供账户与清算基础设施,第三方支付公司在其之上做接口封装、支付方式聚合与增值服务。跨境场景里,第三方支付公司的价值在于降低多市场、多支付方式的接入复杂度。
多币种收款会不会增加汇损?
关键在于能否保留原币种而不强制结汇。支持多币种账户的方案可以按需结汇,减少不必要的兑换次数;强制即时结汇的方案则会在每次结算时产生一次汇兑成本。
接入第三方支付公司要多久?
取决于覆盖范围。单市场单通道通常数天到两周;多市场、多支付方式的完整接入通常在数周量级。一次集成覆盖多市场的方案,后续新增市场的边际成本会显著低于逐市场对接。
欢迎点击下方链接联系Antom顾问,获取专属支付诊断与方案建议。