分享
东南亚先买后付(BNPL,Buy Now Pay Later)是一种"先拿货、后分期、平台垫款"的支付方式:消费者先收到商品,再分期偿还,服务商则先行垫付货款给商户。它不经过银行体系,不要求持卡,也不要求一次性付清。正因如此,东南亚 BNPL 正从电商支付补充方式转向重要的消费信贷入口,迅猛地填补了信用卡在东南亚各核心市场留下的用户缺口。
东南亚 BNPL 市场格局分明:印尼规模最大,菲律宾、马来西亚渗透率较高,泰国、越南增速最快。据 UnaFinancial 估算,东南亚 BNPL 交易额将从 2023 年的 147 亿美元增长至 2027 年的532 亿美元,四年增长约 3.6 倍。这背后的驱动因素也很直接:东南亚仍有大量人口没有银行账户,在印尼、菲律宾等核心市场,信用卡从未成为普通消费者的标配,很多人既没有信用卡,也没有一次性付清中高额商品的习惯。
对出海商户而言,这意味着一件很具体的事:如果结账页只接了信用卡和本地电子钱包,很可能系统性漏掉一批本地用户。这种流失不是零星发生的——用户选好商品、走到结账页,发现没有自己能用的支付方式,直接关掉页面。前面投的广告、做的选品,全部卡在最后一步。
本文从必要性、四家主流服务商、横向对比、接入方式、选型决策五个角度,帮出海东南亚的商户选对并接好 BNPL,文末附五个常见问题解答。
本文速览
● 一、东南亚先买后付(BNPL)是什么,为什么不能忽视?
● 二、东南亚先买后付(BNPL)主流服务商有哪些?各自覆盖哪些市场?
● 三、四家东南亚先买后付(BNPL)横向对比:关键差异一张表看懂
● 四、东南亚先买后付(BNPL)怎么接入?两条路径与三步流程
● 五、东南亚先买后付(BNPL)怎么选?三个决策维度
● 常见问题FAQ
一、东南亚先买后付(BNPL)是什么,为什么不能忽视?
先买后付 VS 信用卡分期 VS 货到付款
在东南亚,"晚点付"的支付方式并不止一种。信用卡分期、货到付款(COD)、先买后付(BNPL)都是满足消费者先拿到商品、延后付款的线上支付方式,但三者的资金逻辑、风险承担方完全不同。
- 信用卡分期:最传统的银行体系支付方式。消费者用信用卡支付,银行把这笔款项拆成若干期偿还,是否收取利息、手续费由发卡行决定。商户在交易完成时就能收到全款,信用风险由银行承担——但前提是消费者必须持有信用卡。而在东南亚,信用卡远未普及,这条路天然把大量用户挡在门外。
- 货到付款(COD):完全绕开银行和信用卡。消费者下单后不立即付款,等商品送达、当面验货后再用现金或本地支付方式结清。这种方式对不信任线上支付、或本身没有银行账户的用户很友好,但对商户来说是另一重负担——要等物流签收才能回款,退货率和拒收率都偏高,资金周转周期不可控,还依赖对当地物流渠道的充分信任。
- 先买后付(BNPL):介于两者之间,消费者先拿到商品,之后按约定分期偿还,垫款的不是银行也不是商户,而是 BNPL 服务商。用户不需要持有信用卡,商户也不需要等物流签收——只要交易完成,服务商就会把全款结算给商户,剩下的分期收款和坏账风险由服务商自己承担。
把三者放在一起看,区别就更清楚了:
对比维度 | 东南亚先买后付(BNPL) | 信用卡分期 | 货到付款(COD) |
是否需要信用卡 | 不需要 | 需要 | 不需要 |
谁承担信用风险 | BNPL服务商 | 发卡银行 | 商户或物流方 |
商户何时收款 | 交易完成即到账 | 交易完成即到账 | 买家签收后 |
覆盖人群 | 有卡、无卡用户均可 | 信用卡持有者 | 不信任线上支付的用户 |
商户主要顾虑 | 较低(信用风险通常由服务商承担) | 较低 | 退货率高、资金回笼慢 |
先买后付(BNPL):消费者、商家共赢的方案
对出海商户来说,因为东南亚先买后付(BNPL)既不要求用户持有信用卡、又让商户交易完成即可全额收款,所以它是三者里最能同时解决"用户付不起"和"商户回款等太久"两个问题的选项。货到付款虽然也覆盖无卡用户,但商户要等物流签收才能回款,退货率高、资金周期不确定——这是两种完全不同的业务逻辑。
理解了三种方式的本质差异,下一步是认识东南亚先买后付(BNPL)有哪几家主流服务商、各自占据哪些市场,出海商户应该接入哪家呢。
二、东南亚先买后付(BNPL)主流服务商有哪些?各自覆盖哪些市场?
本文重点介绍四个在东南亚市场具有代表性的先买后付(BNPL)服务商。东南亚先买后付不是一家通吃的格局:
Kredivo
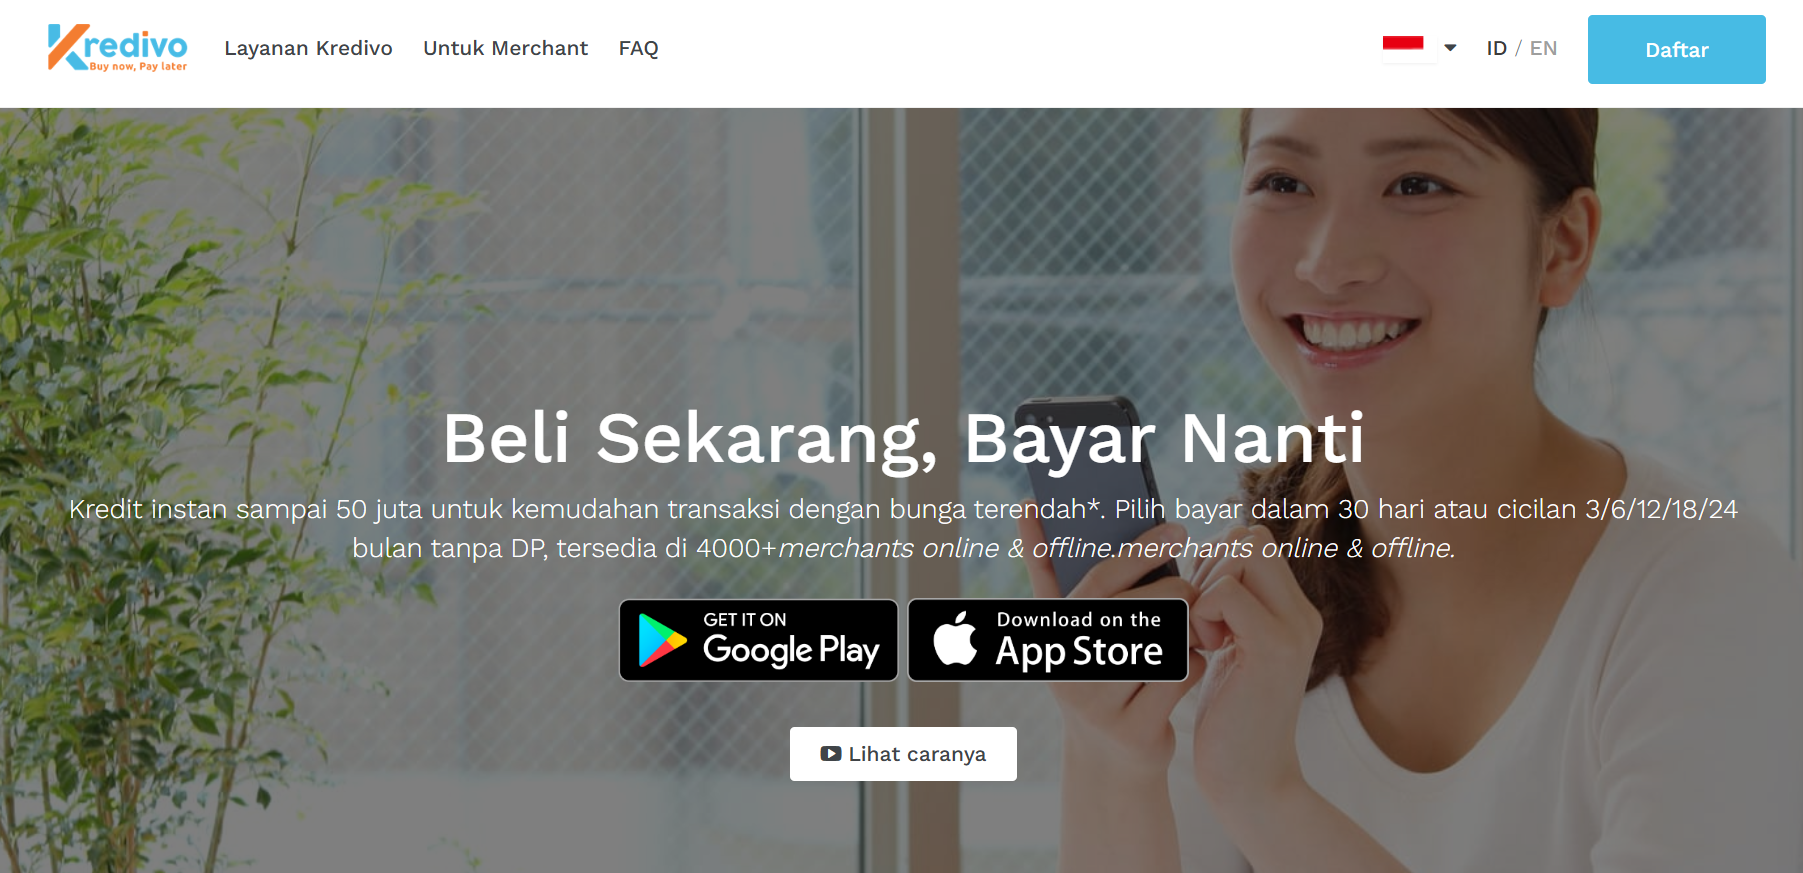
以印尼为核心市场的电商商户,Kredivo 是需要重点考量的先买后付(BNPL)选项。Kredivo 2016 年成立于雅加达,由 PT Kredivo Finance Indonesia 运营,受印度尼西亚金融服务管理局(OJK)监管,并获得融资公司业务许可,是印尼头部 BNPL 服务商之一。
- 核心优势:在于覆盖面广且分期灵活:支持在超过 4000 家线上线下商户消费分期,覆盖 Tokopedia、Shopee、Lazada 等主流电商,分期选项包括 30 天免息,以及最长可达 18 个月的多档付息分期。审批依托 AI 实时完成,基于数字数据和信用评分模型进行快速审批,是其区别于传统信贷产品的核心特点。据 DBS Indonesia 披露的合作数据,53.6% 的 Kredivo 用户来自印尼二三线城市,反映其在下沉市场的渗透力,也是国内商户切入印尼电商场景时接触面较广的 BNPL 选项之一。
BillEase
专注菲律宾市场的商户,BillEase 是当前主流的先买后付(BNPL)合作选项。BillEase 2017 年由 First Digital Finance Corporation(FDFC)推出并运营,是受菲律宾证券交易委员会(SEC)监管的金融科技平台,同时持有菲律宾央行(BSP)颁发的支付系统运营商(Operator of Payment System)牌照,合规资质完整。
- 核心优势:面向菲律宾无信用卡人群设计了多种付款方式:可延后到下一个发薪日免息支付,也可分 3–24期分期支付,或以首付款+分期的方式购买超出信用额度的商品,灵活度在同类服务商中较为突出。BillEase 同时支持 Shopify 插件直接接入,对独立站商户接入门槛较低,是其相较于其他菲律宾 BNPL 服务商的一个明显优势。
- 适合商户:专注菲律宾市场、可采用 Shopify 插件快速接入
Akulaku
需要在印尼深耕电商生态、或需要更长分期期数的商户,Akulaku 值得重点评估。Akulaku 由 PT Akulaku Finance Indonesia 运营,是印尼头部金融科技公司之一,持有 OJK 消费金融牌照,背后投资方包括蚂蚁集团(Ant Group)、IDG Capital 等。Akulaku 在印尼拥有超过 800 万月活用户、3200 万注册用户,累计平台交易量超过 2.95 亿笔,是印尼规模最大的 BNPL 平台之一。
- 核心优势:与 Shopee、Tokopedia、Blibli 等主流电商平台深度打通,站内流量覆盖较广。分期方案最长可选 6、9、12 个月,与 Kredivo 相比在部分场景下提供更灵活的期数组合,对需要较长还款窗口的品类更匹配。Akulaku 的业务版图已扩展至马来西亚、越南和菲律宾,适合需要在印尼电商生态内做深、同时兼顾周边市场的商户。
- 适合商户:深耕印尼同时兼顾周边市场,需要较长还款期数支持
Atome
Atome 于2019年在新加坡推出,隶属于 Advance Intelligence Group 的消费金融业务 Atome Financial。其母公司曾获得 SoftBank Vision Fund 2、Warburg Pincus、Northstar 和新加坡 EDBI 等机构投资。
Atome 目前覆盖新加坡、马来西亚、菲律宾、印尼等多个亚洲市场,并在菲律宾推出 Atome PayLater Anywhere Card。截至2026年6月,该卡发行量已超过300万张,并进一步拓展至马来西亚市场。
在商户生态方面,Atome 已覆盖时尚、美妆、旅游和生活方式等消费场景,合作品牌包括 SHEIN、ZARA、Sephora、Agoda 等。
- 核心优势:东南亚多市场覆盖
- 适合商户:用户群以年轻、移动互联网消费者为主,适合希望触达东南亚年轻消费群体的商户。
三、四家东南亚先买后付(BNPL)横向对比:关键差异一张表看懂
目前,Kredivo、BillEase 和 Akulaku 均已接入 Alipay+ 支付网络。对于出海商户而言,通过 Antom 一次开发接入,即可同时集成多个本地 BNPL 支付方式,减少逐一开发和维护多个支付接口的复杂度。
对比维度 | Atome | Kredivo | BillEase | Akulaku |
核心覆盖市场 | 东南亚及亚太多个市场 | 印尼为主 | 菲律宾 | 印尼为主(菲律宾/越南有布局) |
主要用户群 | 年轻消费者、时尚零售 | 印尼电商买家 | 菲律宾无信用卡人群 | 印尼电商买家 |
分期期数 | 3期免息(标准) | 多档分期(30天至12个月) | 灵活分期(最长24个月) | 灵活分期(最长12个月) |
本地监管牌照 | 各市场本地持牌 | 印尼OJK | 菲律宾SEC+BSP | 印尼OJK |
Alipay+合作 | — | ✅ | ✅ | ✅ |
商户接入特点 | 多市场覆盖 | 印尼电商平台深度整合 | Shopify插件,接入门槛低 | 与印尼头部电商平台打通 |
接入哪家 BNPL ?按你的情况快速判断:
你的情况 | 优先考虑 |
只进印尼市场 | Kredivo 或 Akulaku |
只进菲律宾市场 | BillEase |
同时做印尼+菲律宾 | Kredivo + BillEase 组合接入 |
同时布局多个东南亚国家 | Antom (一次集成,覆盖多种 BNPL 支付方式、银行卡以及本期钱包等) |
商户接入 BNPL 的费用:
有一点值得单独说明:东南亚先买后付(BNPL)的手续费由商户承担,信用风险则由服务商承担,商户不需要自己追分期、管催收。消费者则通常免息分期或低息分期。
四、东南亚先买后付(BNPL)怎么接入?两条路径与三步流程
两条 BNPL 接入路径:
接入东南亚先买后付(BNPL)有两条路。
- 一条是直连各家服务商:分别签约、对接、各自对账,技术自由度高,但覆盖多市场时,每多一家先买后付(BNPL)就多一套合同和维护成本。
- 另一条是通过收单服务商,如 Antom :仅需一次对接,多市场的东南亚先买后付、本地钱包、银行卡统一管理、统一对账,对需要同时覆盖多个支付方式的出海商户来说,整体成本通常更低。
三步接入流程
无论选哪条路,接入流程分三步:
第一步,商务签约。 确认目标市场和业务类型,完成合同签署。
第二步,技术对接。 Shopify 商户可直接用插件激活,其他站点类型通过技术团队完成对接,通常一到两周可以上线,Antom 提供完整文档与专属技术支持。
第三步,沙箱测试上线。 跑通完整结账流程后正式上线。
对做出海独立站商户来说,聚合接入是降低长期运维成本的标配思路。
接入路径说清楚了,快速判断表给了起点,但还有三个更深层的问题值得在决定之前想清楚。
五、东南亚先买后付(BNPL)怎么选?三个决策维度
维度一:按市场扩张规模
单市场起步,直连该市场的本地先买后付(BNPL)成本最低、合同最少。同时做印尼和菲律宾,意味着分别与两家服务商签约、分别维护两套接入、两个市场的对账分开处理——这时通过聚合支付平台统一接入的价值开始显现。如果计划继续扩张到马来西亚、泰国、新加坡,支付架构的复杂度会继续成倍增加,提前建立统一接入体系,比事后再做迁移省得多。
维度二:按商品品类与分期需求
不同商品对分期期数的需求不同,这是选型时容易被忽视的变量。
消费电子、大家电、高客单家居类商品,消费者对一次性付款的心理门槛高,Kredivo在印尼提供的多档分期选项、以及BillEase在菲律宾支持的最长24个月分期,能有效降低这类商品的结账摩擦。在印尼做需要较长还款窗口的品类,Akulaku的12个月分期也值得纳入评估。
维度三:按支付架构与接入资源
这个维度从"选哪家东南亚先买后付(BNPL)"升到更大的视角:先买后付在你整个东南亚支付体系里处于什么位置。
如果你只在一个市场接一家先买后付(BNPL),直连成本可控。但如果同时还要接本地电子钱包、银行卡,每多一个支付方式就多一套系统和对账;加上多市场,累积的维护成本相当可观。这种情况下,收单机构的价值不只是"省去多次签约",而是支付架构的整体效率。
Antom支持东南亚主流先买后付(BNPL)接入,例如Kredivo(印尼)、BillEase(菲律宾)等,同时覆盖300+支付方式、200+市场。商户通过单一API完成对接,东南亚BNPL、本地钱包和银行卡可以统一管理,灵活结算也纳入整体支付架构,而不是逐家分散管理。
东南亚 BNPL 合规要求:
优先选择在目标市场持有相应牌照的先买后付(BNPL)服务商,能显著降低合规对接的成本和风险:印尼OJK 32/2025已于2025年12月15日生效,马来西亚Consumer Credit Act 2025于2026年3月1日生效(许可和注册要求自2026年6月1日起实施),菲律宾需确认服务商持有SEC和BSP相应牌照。
让您的每一位东南亚用户,都能用熟悉的支付方式下单
每天都有东南亚用户选好了商品,却在结账页找不到熟悉的支付方式,然后离开。这笔账不会出现在你的报表里,但它发生在每一笔没有完成的交易上。
接东南亚先买后付(BNPL)解决的不是「多一个支付按钮」,而是让你的商品真正触达那批有购买意愿、但一次性付款有门槛的东南亚用户。这批用户,是先买后付(BNPL)最直接覆盖的一类增量用户。
联系 Antom 支付专家,定制东南亚出海一站式接入方案,仅需一次集成,即可覆盖Kredivo(印尼)、BillEase(菲律宾)等主流先买后付(BNPL)方式。
东南亚先买后付(BNPL)常见问题FAQ
Q1:东南亚先买后付(BNPL)和信用卡分期有什么区别?
答:最核心的区别是门槛。信用卡分期需要用户持有信用卡,东南亚先买后付不需要。在信用卡持有率极低的东南亚市场,先买后付(BNPL)覆盖的是信用卡分期根本触达不到的用户。两者对商户的收款时间一样:交易完成即到账,信用风险也都由服务方承担,商户无需垫付或催收。
Q2:Atome、Kredivo、BillEase、Akulaku哪个好,分别适合哪些市场?
答:没有绝对"哪个好",取决于你进哪个市场、卖什么、需要多长分期。Atome适合多国同时布局,品类偏时尚快消;Kredivo专注印尼,电商生态整合最深;BillEase是菲律宾市场主流选项,最长24个月分期,Shopify接入门槛低;Akulaku以印尼为主,分期档位灵活,与印尼头部电商平台打通。
Q3:接入东南亚先买后付(BNPL)后,用户不还款的风险由商户承担吗?
答:在标准东南亚先买后付(BNPL)交易模式下,不需要。信用评估、分期管理和催收通常由服务商负责,商户在交易完成后即可全额收款。具体责任边界建议在签约时确认合同条款。
Q4:我已经接了GCash、DANA这类本地钱包,还需要接东南亚先买后付(BNPL)吗?
答:需要,而且两者是互补关系,不是替代关系。本地钱包解决"有钱、想用本地方式付款"的用户;先买后付(BNPL)解决"想买、但一次性付全款有压力"的用户。两者覆盖的用户群有交集但不完全重合,少了任何一个,都会在结账环节漏掉一批有购买意愿的流量。
Q5:东南亚各国对先买后付(BNPL)服务商有哪些合规和牌照要求?
答:各国要求不同,且2026年监管环境在收紧。印尼OJK 32/2025已于2025年12月15日生效,要求先买后付服务商持有OJK牌照;马来西亚Consumer Credit Act 2025于2026年3月1日生效,许可和注册要求自2026年6月1日起实施;菲律宾需要服务商持有SEC融资公司牌照和BSP支付系统运营商牌照。选有本地牌照的服务商,合规风险由服务商承担;但商户仍需在合同中明确双方的责任边界,不能因为采用持牌服务商就默认自身完全免责。
填写下方表单↓ 联系Antom,了解适合你目标市场和支付架构的东南亚先买后付(BNPL)接入方案。