分享
什么是境外支付代扣代缴?
1.代扣代缴的基本概念
代扣代缴(Withholding Tax)是指第三方支付机构或电商平台在向收款方结算货款时,依法预扣应缴税款并代为申报缴纳的行为。简单来说,就是“别人替你交税,从你的收入里直接扣”。
对于短剧出海企业而言,代扣代缴主要涉及以下场景:
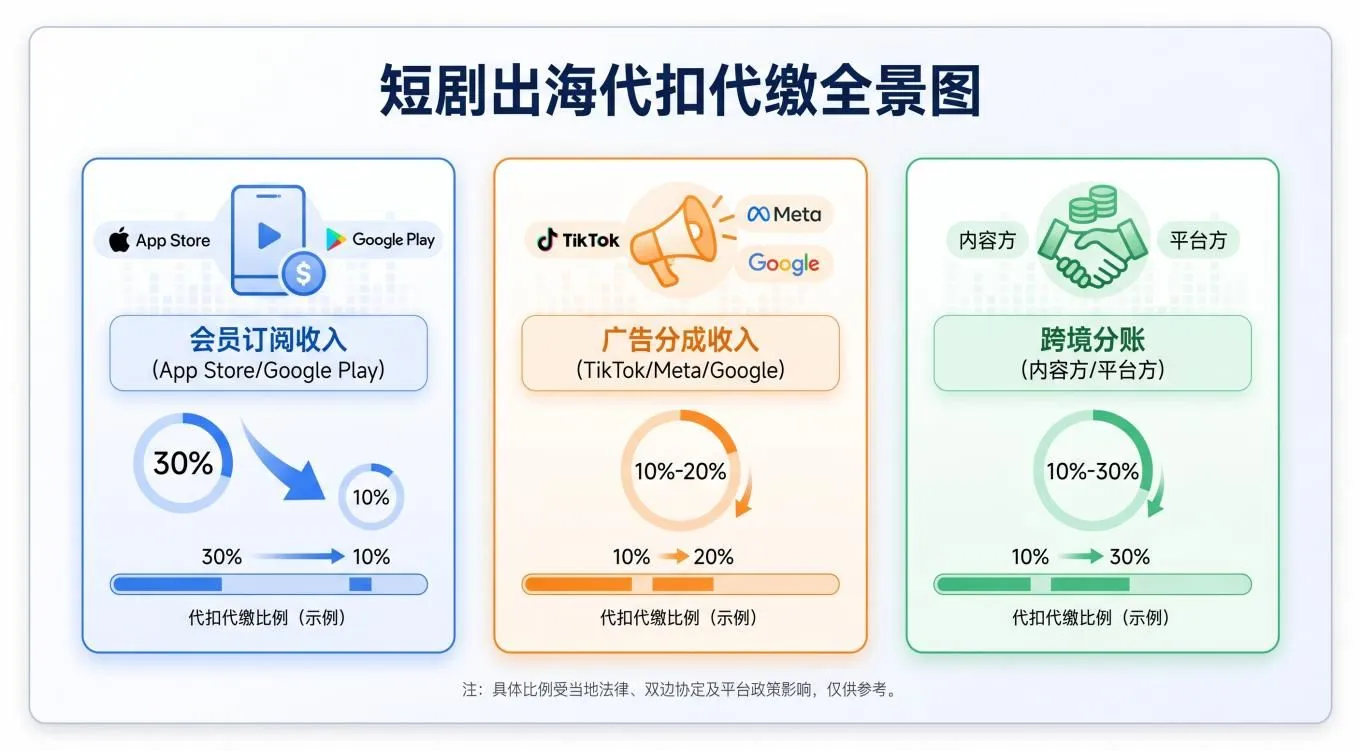
- 会员订阅收入:用户通过App Store、Google Play等平台支付订阅费,平台代扣增值税(VAT)或销售税
- 广告分成收入:通过Meta、Google等广告平台获取的广告收入,相关国家可能预扣所得税
- 渠道分账收入:与海外分发平台(如TikTok、YouTube)结算时,平台依法代扣相关税费
2.代扣代缴的常见类型
税种 | 适用场景 | 典型税率 | 代表市场 |
VAT/GST | 数字服务消费税 | 5%—25% | 欧盟、英国、澳大利亚、印度 |
销售税 | 数字产品购买 | 6%—10% | 美国各州 |
所得税预扣 | 跨境服务费 | 10%—30% | 中东、东南亚部分国家 |
预提税 | 版权/特许权使用费 | 10%—20% | 巴西、印尼、越南 |
以欧盟为例,自2021年7月1日起,所有跨境数字服务平台须强制执行IOSS(Import One-Stop Shop)代扣代缴。在德国销售数字产品,税率19%;法国20%。平台在结算时直接扣除增值税,卖家实收金额相应减少。
代扣代缴如何影响短剧出海的三大收入场景
1.会员订阅:平台代扣的“甜蜜陷阱”
短剧出海普遍采用“IAA+IAP”混合变现模式,其中订阅会员是核心收入来源之一。然而,当用户通过App Store或Google Play订阅时,苹果和谷歌会代扣相应税费。
以美国市场为例:
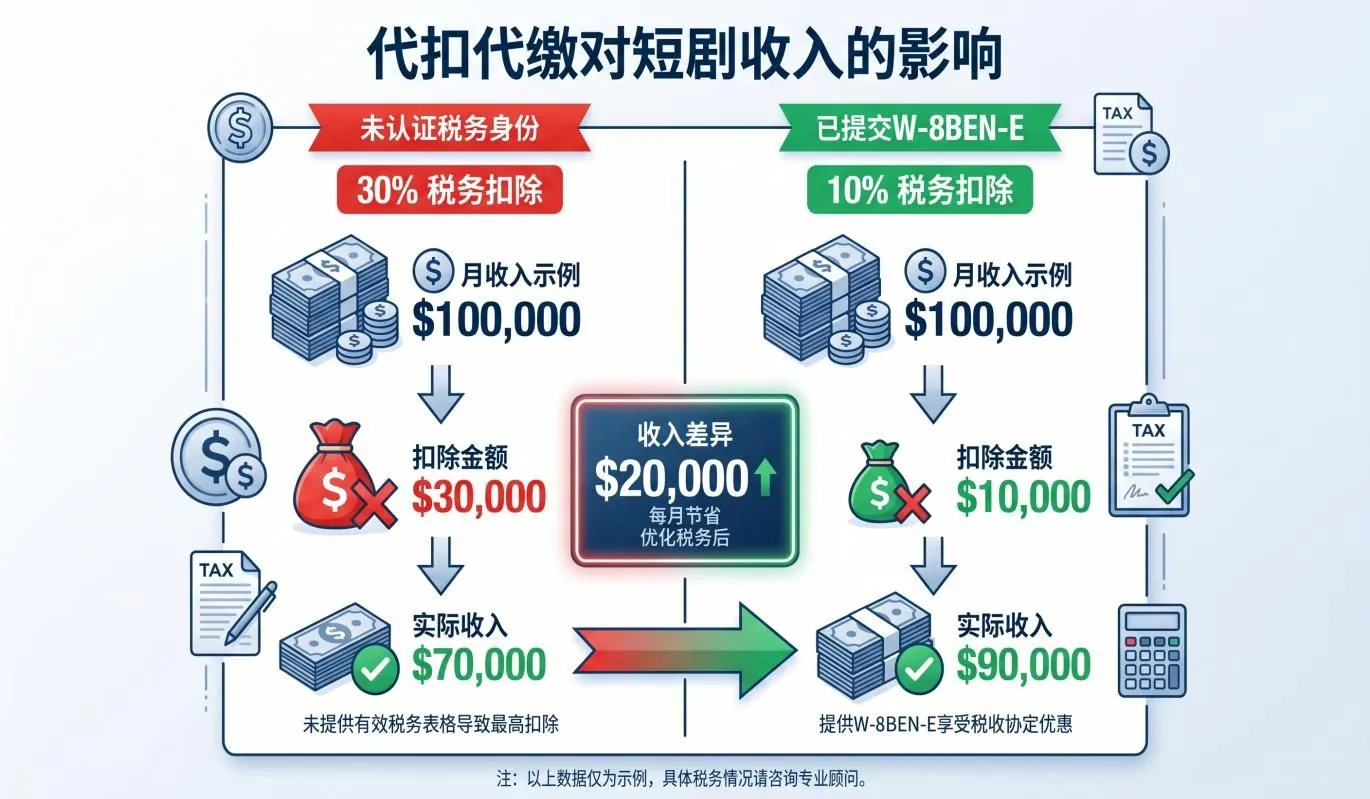
- 开发者从App Store获取的收入需扣除30%的默认预提税率,除非提交W-8BEN-E表格
- 提交W-8BEN-E后,税率可降至10%(依据中美税收协定)
- 欧洲市场类似,苹果和谷歌代扣VAT后,开发者实收约为标价的85%—80%
实操案例:某短剧平台月订阅收入10万美元,未提交税务表单前,被代扣3万美元;提交W-8BEN-E后,代扣降至1万美元,每月多收2万美元。
2.渠道分成:平台结算时的“暗箱操作”
短剧平台通过TikTok、Google Ads、Meta等渠道获取用户,平台会在广告收入结算时代扣相关税费。
- TikTok:向内容创作者支付收益时,可能代扣美国所得税(30%默认税率)
- Google AdSense:对非美国居民执行30%预扣税,提交W-8BEN表格后可降至0%
- Meta:广告收入结算时,根据收款方所在地执行相应预扣
关键问题在于:许多短剧企业并不清楚自己被代扣了多少税。平台后台通常只显示“净额”,不显示“代扣明细”。这导致企业在核算真实收入时出现偏差。
3.跨境分账:多方结算的税务复杂性
短剧出海通常涉及多方分账:制作方提供内容、平台负责分发、广告代理负责投放。各方结算时都可能触发代扣代缴。
例如,通过Antom等跨境支付服务商向海外制作团队分账时,如果收款方所在国有预提税要求,支付方需依法代扣。一笔10万美元的分账,在某些市场可能被预扣15%—20%,实际到账仅8万—8.5万美元。
短剧出海代扣代缴的四大常见误区
误区一:平台代扣=完全合规
很多短剧企业认为“平台已经代扣了,我就不用管了”。实则不然:
- 消费税层面:平台代扣VAT/GST后,企业无需再缴,但所得税仍需自行申报
- 美国市场:24个州要求远程卖家达到经济联结阈值后(通常年销售额>$10万或订单数>200笔)自行注册销售税,即使平台已代收,也须按月/季提交申报表
- 合规风险:忽视自行申报可能导致后续被追缴,罚款+滞纳金最高达欠税额的30%
误区二:代扣税率全国统一
不同国家、同一国家不同州,代扣税率可能差异巨大:
- 欧盟:德国19%、法国20%、西班牙21%
- 美国:各州销售税5%—10%不等
- 东南亚:越南10%、印尼10%—15%、菲律宾12%—30%
短剧企业若不熟悉目的地市场的税务规则,可能在结算时“被动接受”不合理的扣费。
误区三:可以用个人账户规避代扣
部分企业尝试通过个人账户收款来“规避”代扣代缴。这是高危操作:
- 个人账户接收B2B大额外汇违反《外汇管理条例》
- 可能被外管局标记,影响后续收结汇额度
- 若被认定为偷逃税,可能面临刑事责任
误区四:代扣的税在国内无法抵扣
实际上,凭支付机构提供的年度扣税凭证(如PayPal 1042-S Form),企业可在国内办理境外税收抵免:
- 通过国家税务总局电子税务局上传资料
- 审批周期约15个工作日
- 可在企业所得税汇算清缴时申请抵免
短剧出海代扣代缴的合规应对策略
1.提前完成税务身份认证
这是降低代扣税率的第一步:
操作路径:登录支付平台后台(如App Store Connect、AdMob、Payssion等)→ 进入“税务信息”模块 → 上传加盖公章的W-8BEN-E表格(中国企业适用)或W-9表格(美国本土企业)→ 等待审核(通常7—10个工作日)→ 状态变更为“Active”后生效
效果对比:
未认证 | 已认证(W-8BEN-E) |
默认预扣30% | 降至10%或更低 |
每笔结算直接扣税 | 正常结算,年度申报 |
资金长期占用 | 资金周转更灵活 |
2.建立多平台税务台账
短剧出海通常同时运营多个平台,每个平台的代扣规则不同。建议:
- 每月导出各平台结算单,重点提取“Withholding”、“Tax Deduction”字段
- 建立税务台账模板,记录每笔代扣的税种、税率、金额、所属期间
- 使用专业工具(如A2X Accounting、Jungle Scout Tax)自动归集,可减少人工误差率达40%
3.选择支持税务合规的支付服务商
对于跨境分账、广告投放等场景,选择具备税务合规能力的支付服务商至关重要。以Antom全球收单为例,其全球支付解决方案支持:
- 多币种结算:覆盖140+种货币,避免强制换汇损失
- 本地化清算:在多个市场持有支付牌照,可直接对接本地清算体系,减少中间行费用
- 税务合规支持:提供代扣代缴明细查询,帮助企业追踪每一笔税费的扣除情况
短剧出海代扣代缴的实操指南
主要市场代扣规则速查
市场 | 代扣场景 | 代扣主体 | 默认税率 | 降低路径 |
美国 | App Store/Google Play订阅收入 | 苹果/谷歌 | 30% | 提交W-8BEN-E降至10% |
欧盟 | 数字服务VAT | 平台代扣 | 19%—27% | 无需自行申报,但需注册OSS/IOSS |
英国 | 数字服务VAT | 平台代扣 | 20% | 注册英国VAT号 |
东南亚 | 跨境服务费/版权费 | 支付方 | 10%—20% | 申请当地税号或税收协定优惠 |
中东 | 广告分成/版权费 | 平台或支付方 | 10%—15% | 预提税豁免申请 |
争议处理:当发现代扣异常时
如果发现平台代扣税率异常(如明明已提交W-8BEN-E仍被扣30%),可按以下流程申诉:
1.收集证据:截图平台税务状态、提交记录、结算明细
2.联系平台客服:在结算周期内(通常14—30天)提出申诉
3.提交申诉表:如App Store的Tax Withholding Appeal Form
4.等待处理:平台通常在7—14个工作日内回复
注意:过往已扣款项通常不予退还,重点是在首笔收款前完成认证,避免后续损失。
FAQ:
Q1:短剧App在App Store的订阅收入被扣了30%,怎么降低?
这是因为未完成税务身份认证。美国来源收入默认预扣30%所得税,但中国企业可依据中美税收协定申请降至10%。具体操作:登录App Store Connect → 进入“协议、税务和银行业务” → 选择“美国税务表” → 填写并提交W-8BEN-E表格。审核通过后(约7—10个工作日),后续结算将按10%预扣。注意:提交表格前的已扣税款通常无法退还,建议尽快完成认证。
Q2:平台已代扣VAT,我还需要在欧洲自行申报吗?
消费税(VAT)层面,平台代扣后无需重复缴纳。但企业所得税仍需自行申报。例如,在波兰运营的中国公司,其收入需通过CRS机制向中国税务局报送。建议保留平台提供的月度税务报告(Tax Invoice Report)作为备查依据,每年按要求进行所得税申报。忽视这一点可能导致后续被当地税务机关追缴。
Q3:向海外内容创作者分账时,被代扣了高额预提税,有办法降低吗?
跨境分账时的预提税取决于收款方所在国的规定。可考虑以下策略:一是申请税收协定优惠,许多双边税收协定可降低预提税税率;二是在低税率地区设立中间实体,但需确保有真实业务支撑,避免被认定为“导管公司”;三是选择支持本地化清算的支付服务商,如Antom在多个市场持有支付牌照,可直接对接本地清算体系,减少跨境代扣。
短剧出海的收入不止眼前的GMV,更要看最终到手多少。代扣代缴作为跨境支付的“隐形费用”,往往在不知不觉中蚕食企业利润。提前完成税务身份认证、建立完善的税务台账、选择支持合规的支付服务商——这些“小事”做好了,每年可能为企业挽回数十万甚至数百万的实际收入。
在短剧出海的下半场,合规能力将成为竞争的关键变量。