分享
关键洞察
· 韩国是全球第十二大经济体,2023年人均GDP达33,121美元。
· 77%以上的韩国在线购物者为54岁以下中青年。
· 2023年电商中最受欢迎的支付方式是信用卡,紧随其后的是数字钱包。
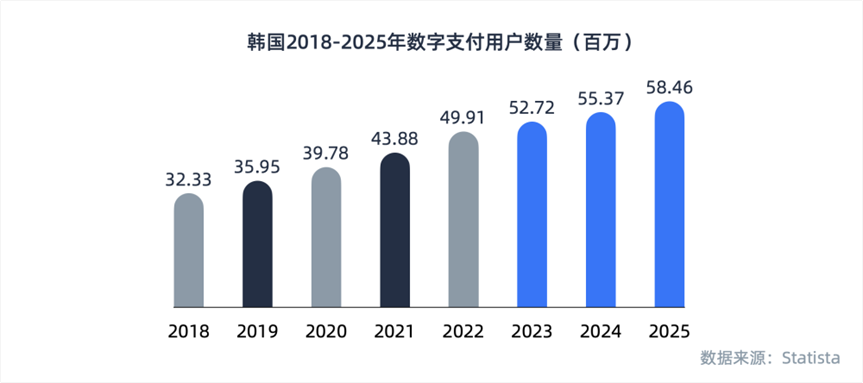
· 预计2025年韩国数字支付用户数将达5846万,交易额将超1977亿美元。
· 数字钱包在韩国越来越流行,Kakao Pay、Naver Pay和Toss Pay三大钱包月活用户总数达8152万,超过韩国5171万总人口数,Antom可帮助商户轻松接入。
人均GDP超3万美元,韩国电商市场持续增长
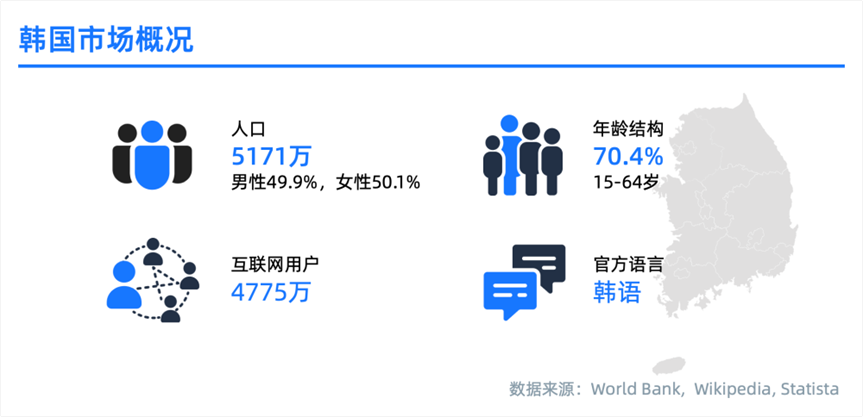
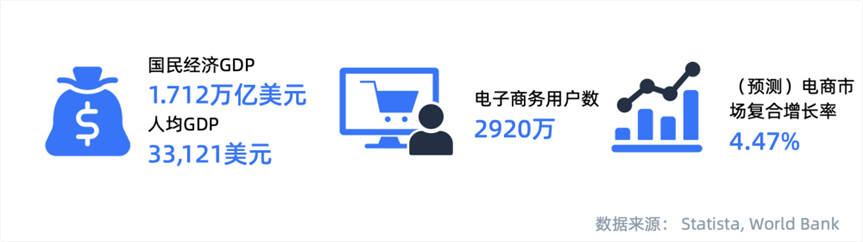
韩国拥有5171万人口,其中70.4%为15—64岁劳动人口。2023年GDP达1.712万亿美元,人均GDP达33,121美元。
韩国电商市场持续增长,据Statista预测,2024至2029年电商市场年复合增长率约4.47%。
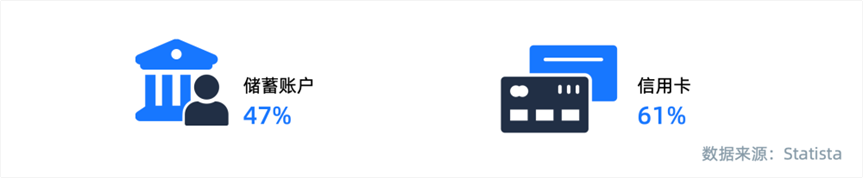
韩国储蓄账户持有率为47%,信用卡持有率达61%。
网购融入日常,韩国消费者重视购物体验
2024年第二季度韩国GDP同比增长2.3%,在央行降息与半导体市场向好的带动下,经济温和复苏,通胀稳步回落。
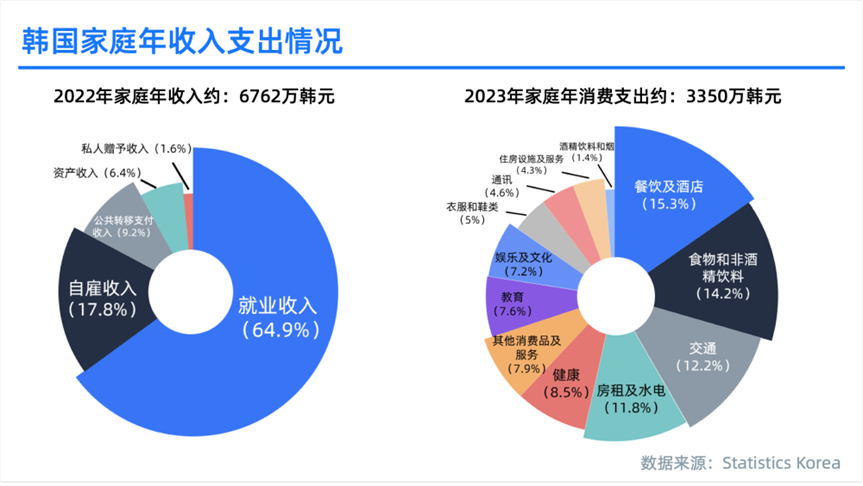
2022年韩国家庭年收入约6762万韩元,以就业收入为主;支出中餐饮与酒店排名第一,占总消费支出的15.3%。
实体零售
2023年韩国零售市场规模达5224.6亿美元,预计2024至2029年以4.6%的复合年增长率增至6481亿美元。
电子商务
韩国是全球最大的电子商务市场之一,2023年电商占零售业总额的44.8%,政府数字化战略将持续推动增长。
2023年电商用户数为2920万人,预计2029年达3740万人,用户渗透率将超过76%。
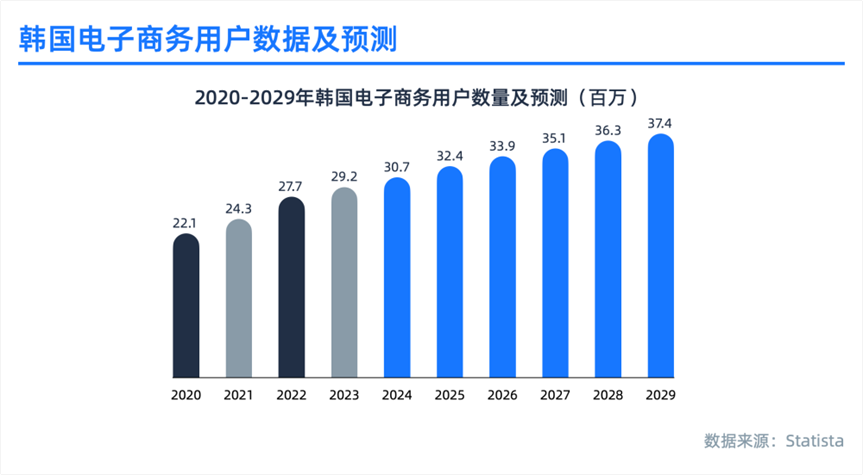
预计2025年韩国电商市场收入将达883亿美元,用户平均消费金额达2610美元。
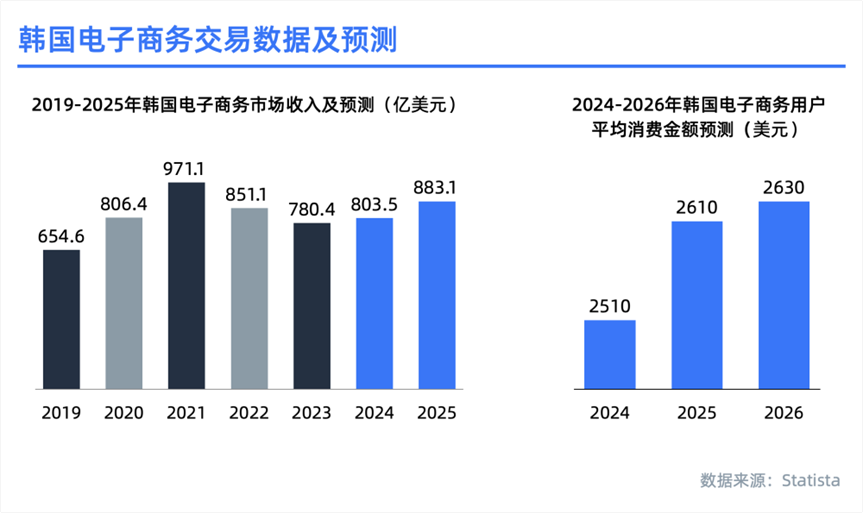
从用户结构看,77.7%的韩国在线购物者为54岁以下中青年,男性占比50.4%;54.8%的受访者每月至少进行三次线上购物。
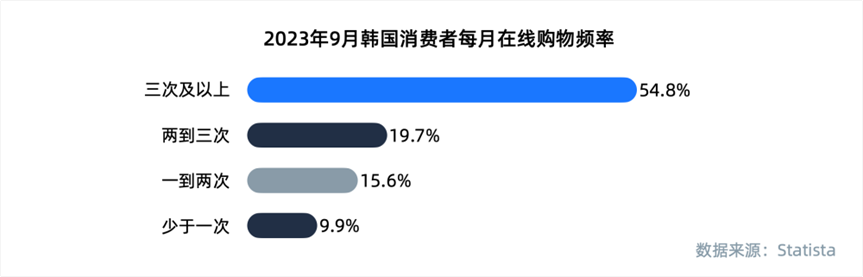
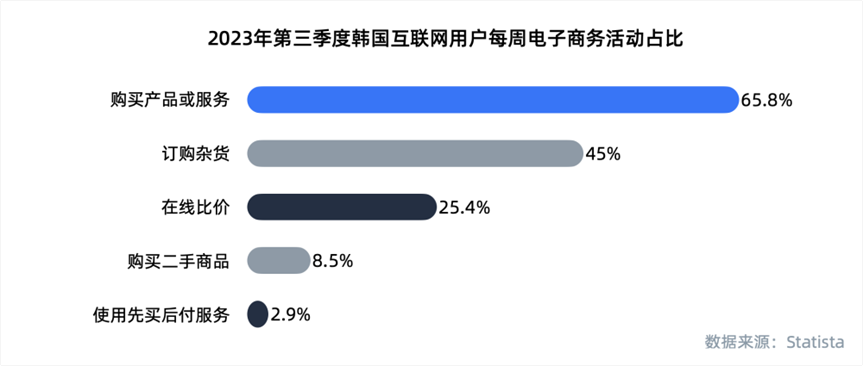
65.8%的受访者每周都会在电商场景中购买产品或服务。
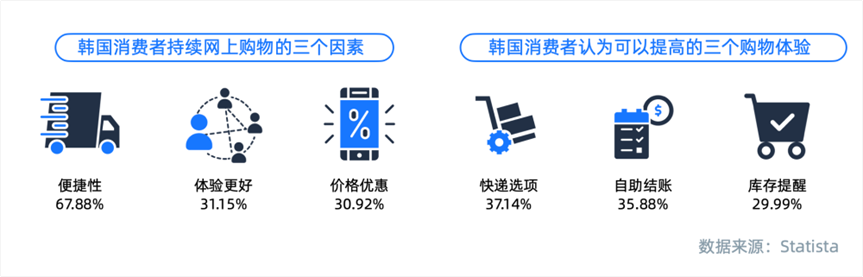
35.88%的韩国消费者认为,提升自助结账体验是改善购物体验的关键。
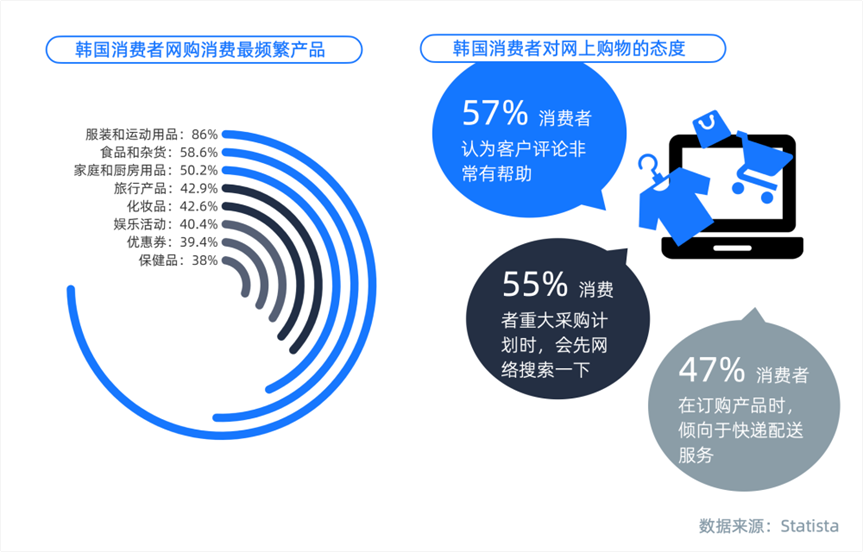
服装运动品、食品杂货是网购最频繁品类,50.2%的受访者会线上购买家庭与厨房用品;57%消费者认为购物评论非常有帮助。
数字化行为
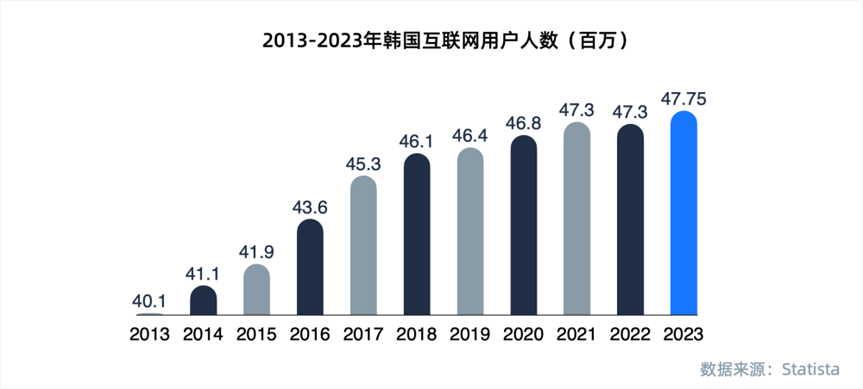
2023年韩国互联网用户数达4775万人,渗透率97.42%,位居全球第十。
韩国互联网用户日均上网时长约319分钟,观看电视、使用社交媒体与收听流媒体音乐的时长也较长。
2023年数字支付在韩国电商市场的渗透率达76.09%,说明韩国民众对数字支付接受度很高。
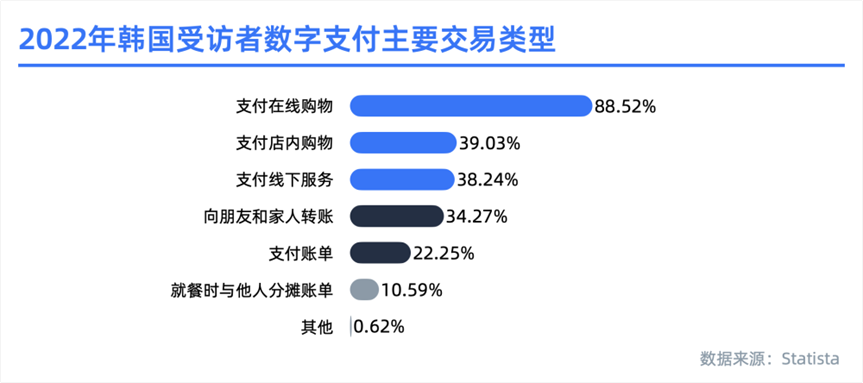
调研显示,韩国消费者使用数字支付主要用于在线购物、店内购物与线下服务。
韩国支付趋势中信用卡仍占主流、数字钱包加速普及
作为成熟且活跃的经济体,韩国数字支付市场正迅速增长。
2025年韩国数字支付用户数将达5846万人,交易额将超1977亿美元;超53%的受访者曾增加数字支付使用。
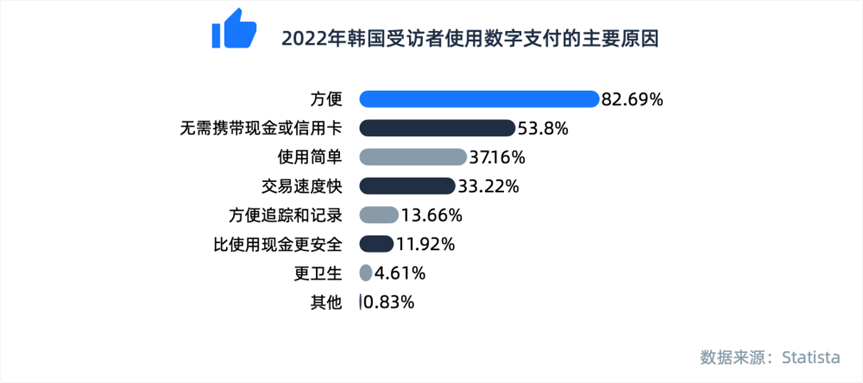
2015年韩国央行宣布迈向“无现金社会”,到2021年现金交易占比已降至14.6%。成熟的技术基础设施与快速增长的金融科技行业奠定基础;消费者青睐数字支付的首要原因是方便、无需携带现金或银行卡。
在电商场景中,各类支付方式的使用占比如何?
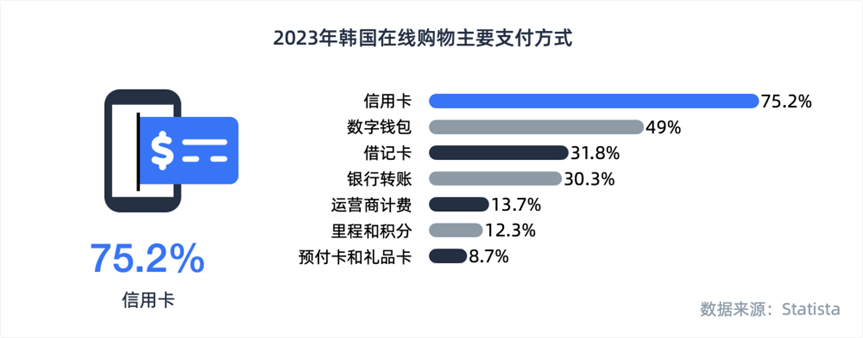
如上图所示,2023年信用卡是韩国在线购物中最受欢迎的支付方式,数字钱包紧随其后。下面围绕卡、数字钱包与银行转账三类逐一介绍。
Antom助力商户接入韩国主流支付方式
卡(Card)Antom可支持
韩国银行卡渗透率超过全球平均水平,2022年卡用户数达3520万人,2021年人均信用卡交易量达148.3次。免息分期、积分奖励、现金返还等增值服务,是其在电商场景保持高占比的重要原因。
韩国的卡品牌以Visa为主,其次是万事达:
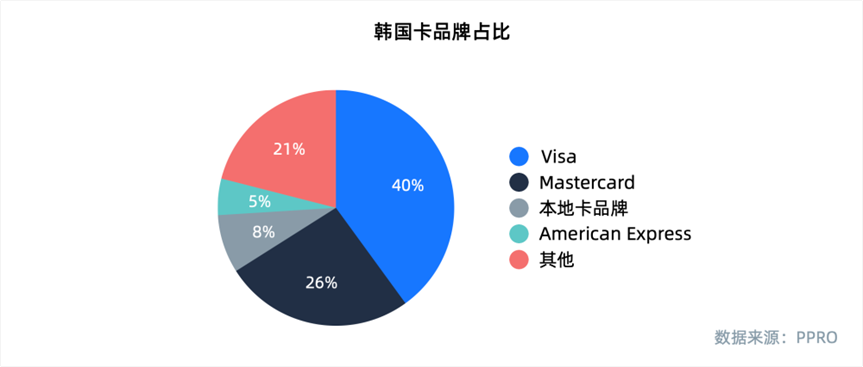
与国际卡相比,韩国本地卡主要由新韩、BC、三星、KB、现代、乐天、NH、Hana与Woori等9家公司发行;1.1亿多张卡中单标卡约占45%,双标卡约占55%,Antom同时支持单标与双标本地卡。
Antom支持的韩国本地卡品牌包括:新韩卡、现代卡、三星卡、乐天卡、韩亚卡、KB国民卡、BC卡、NH农协卡、友利卡、Kakao银行、K银行、Toss银行等。
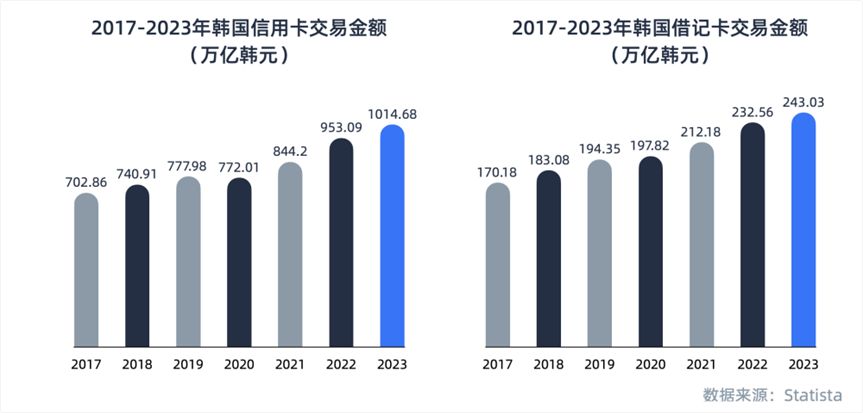
如图所示,2023年韩国信用卡支付交易额超1014万亿韩元,借记卡支付交易额超243万亿韩元。
数字钱包(Digital wallet) Antom可支持
数字钱包在韩国正快速增长。2023年智能手机渗透率达84.08%,叠加NFC与生物识别技术,钱包安全性与体验持续提升。
据IMARC Group预测,韩国数字钱包市场规模将从2023年的32亿美元增至2032年的129亿美元,复合年增长率达16.70%。
据Statista预测,到2025年Kakao Pay用户数将超4650万人。
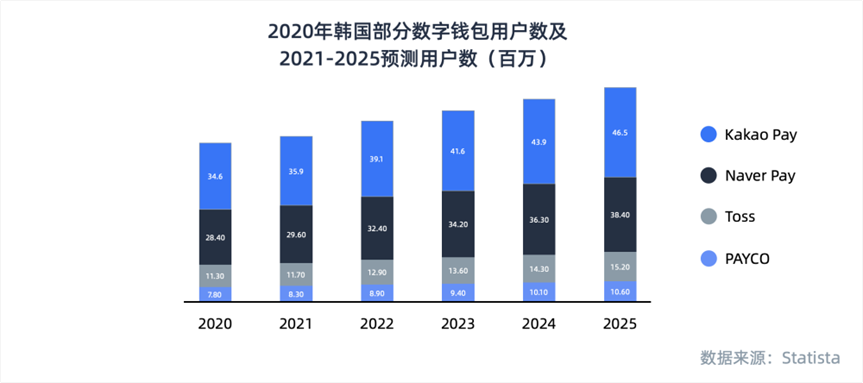
哪些数字钱包最受当地消费者欢迎?见下图。
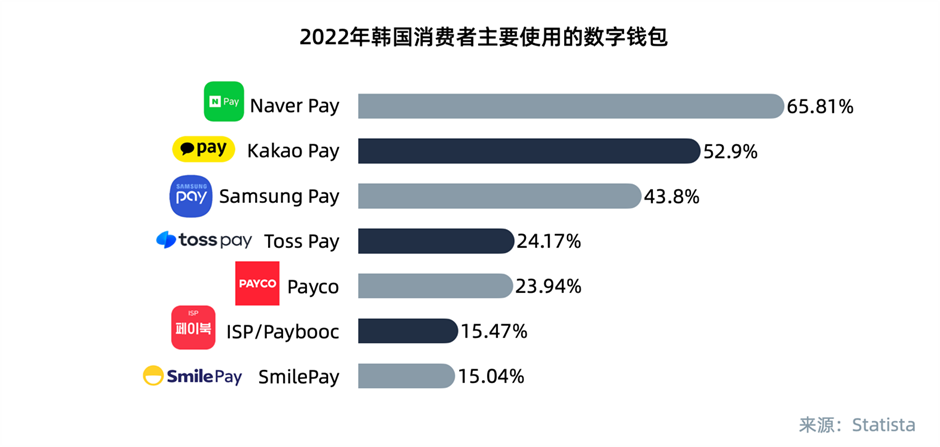
Statista调研显示,65.81%的受访者使用过Naver Pay。在最受欢迎的前四大钱包中,Antom已与Naver Pay、Kakao Pay和Toss Pay实现系统对接,商户可通过Antom轻松接入;2024年韩国增长最快的应用中,Toss Pay位列榜首,较1月新增用户超480万。
银行转账(Bank transfer)Antom可支持
银行转账仍是可靠的电商支付渠道。依托开放银行政策,“快捷银行转账”(퀵계좌결제)账户绑定后支付仅需两步,成功率较传统方式提升20%,Antom已支持该支付方式。
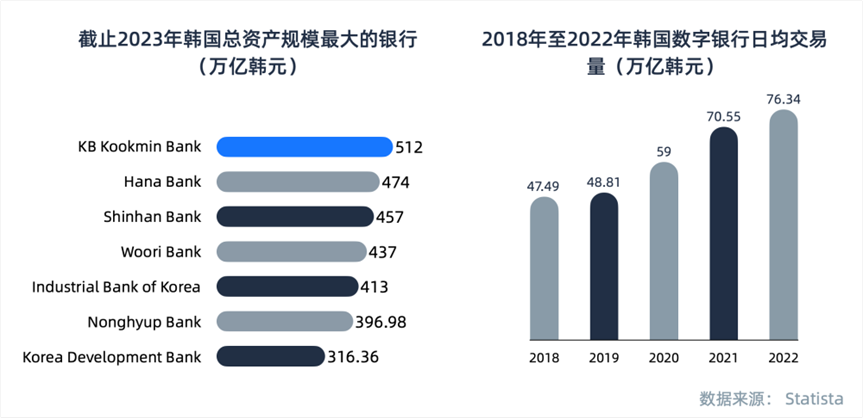
近年来韩国数字银行使用率持续提升,2022年数字银行日均交易量达76.34万亿韩元。
其他
除卡、数字钱包与银行转账外,以下几种本地化支付方式同样值得关注。
- 运营商计费
运营商计费允许消费者将购物费用计入手机账单,结账时输入手机号并通过短信验证码完成支付,适合游戏内购买等小额场景;平均代扣交易金额低于4美元。
- 里程和积分
韩国大型零售集团、航空公司及信用卡公司均设有积分计划,用户可在交易中累积积分,用于交通、购物与账单支付。
- 预付卡和礼品卡
预付卡与礼品卡在韩国十分普及,从百货、便利店到咖啡连锁均推出专属卡券,线上线下通用,例如三星Galaxy商店礼品卡。
从信用卡主导到数字钱包崛起,韩国支付趋势正走向多元并存。对出海商户而言,能否一次性覆盖当地主流支付方式,直接决定了转化率的天花板。
常见问题解答(FAQs)
韩国支付趋势中哪些支付方式占主导?
2023年,信用卡是韩国电商场景最受欢迎的支付方式,数字钱包紧随其后,银行转账同样保持稳定份额;运营商计费、里程积分、预付卡与礼品卡等本地化方式也有广泛使用,建议按目标人群组合接入。
韩国消费者为何偏好数字钱包?
2023年韩国智能手机渗透率达84.08%,NFC与生物识别验证提升了支付安全性与使用体验。Kakao Pay、Naver Pay、Toss Pay三大钱包的月活用户合计已达8152万,超过韩国5171万的总人口数。
出海韩国如何一次性接入本地支付?
通过Antom可实现一次集成:除支持韩国单标与双标本地卡外,还可对接Naver Pay、Kakao Pay、Toss Pay等主流钱包以及“快捷银行转账”,无需为每个渠道单独开发对接,显著降低技术成本。
韩国银行转账的支付成功率如何?
传统银行转账流程复杂、成功率偏低。韩国推出的“快捷银行转账”(퀵계좌결제)依托开放银行政策,账户绑定后支付仅需两步,成功率较传统方式提升20%,Antom已支持该支付方式。
欢迎点击下方链接联系Antom顾问,获取专属支付诊断与方案建议。