分享
PayPay,是由软银集团(SoftBank)与雅虎日本(Yahoo Japan)于2018年联合推出的日本本地二维码支付平台。截至2026年8月,PayPay官方公布注册用户超7500万,占日本所有无现金支付约五分之一、二维码支付市场约三分之二。
很多出海商户布局日本市场时,习惯沿用“接了Visa和Mastercard就够了”的思路。然而日本的支付生态不是卡基主导——PayPay在二维码支付市场持续占据约三分之二的份额,拒绝接入PayPay,等于在结账页面主动对日本大多数移动支付用户关上门。这不只是少一个渠道,是移动端转化率直接打折的问题。
本文从五个维度帮出海商户做出清晰判断:PayPay是什么、哪类商户最需要它、一笔PayPay支付如何运作、如何通过Antom快速接入,以及面对其他日本本地支付方式应如何取舍。
本文速览
- 一、PayPay是什么?
- 二、哪些出海商户最需要PayPay?
- 三、一笔PayPay支付如何完成?
- 四、出海商户如何通过Antom接入PayPay?
- 五、PayPay之外:日本本地支付选型全景
- PayPay常见问题FAQ
一、PayPay是什么?
如果您熟悉支付宝在中国的角色,PayPay在日本市场扮演的是几乎相同的位置——从便利店到电商平台,从出租车到游戏内购,是日本消费者在几乎所有场景下的首选付款方式之一。
PayPay关键信息速览
维度 | 关键信息 |
成立时间 | 2018年(软银×雅虎日本合资) |
注册用户 | 超7500万(截至2026年8月) |
市场份额 | 占日本二维码支付市场约三分之二 |
覆盖范围 | 全国逾1000万个收款地点,线上+线下全场景 |
单笔上限 | 最高100万日元(2024年起) |
处理货币 | 日元(JPY) |
中国用户能否使用 | ✅支付宝扫PayPay码直接付款,无需注册PayPay |
是否属于Alipay+生态 | 是,PayPay是Alipay+在日本的合作受理网络/本地合作伙伴 |
通过Antom接入 | ✅无需日本本地法人、一次集成接入日本主流支付方式 |
大事记 | 纳斯达克IPO(代码PAYP),融资约8.8亿美元 |
PayPay的核心功能与支付机会
- 线上线下一体化消费
PayPay已不仅是线下QR钱包,也覆盖线上商户。例如,用户可以在同一App/生态内完成付款、银行服务、信用卡、证券等金融活动;其2025年SEC文件披露,约7,100万注册用户相当于日本智能手机用户的70%以上。
- 日常小额高频支付
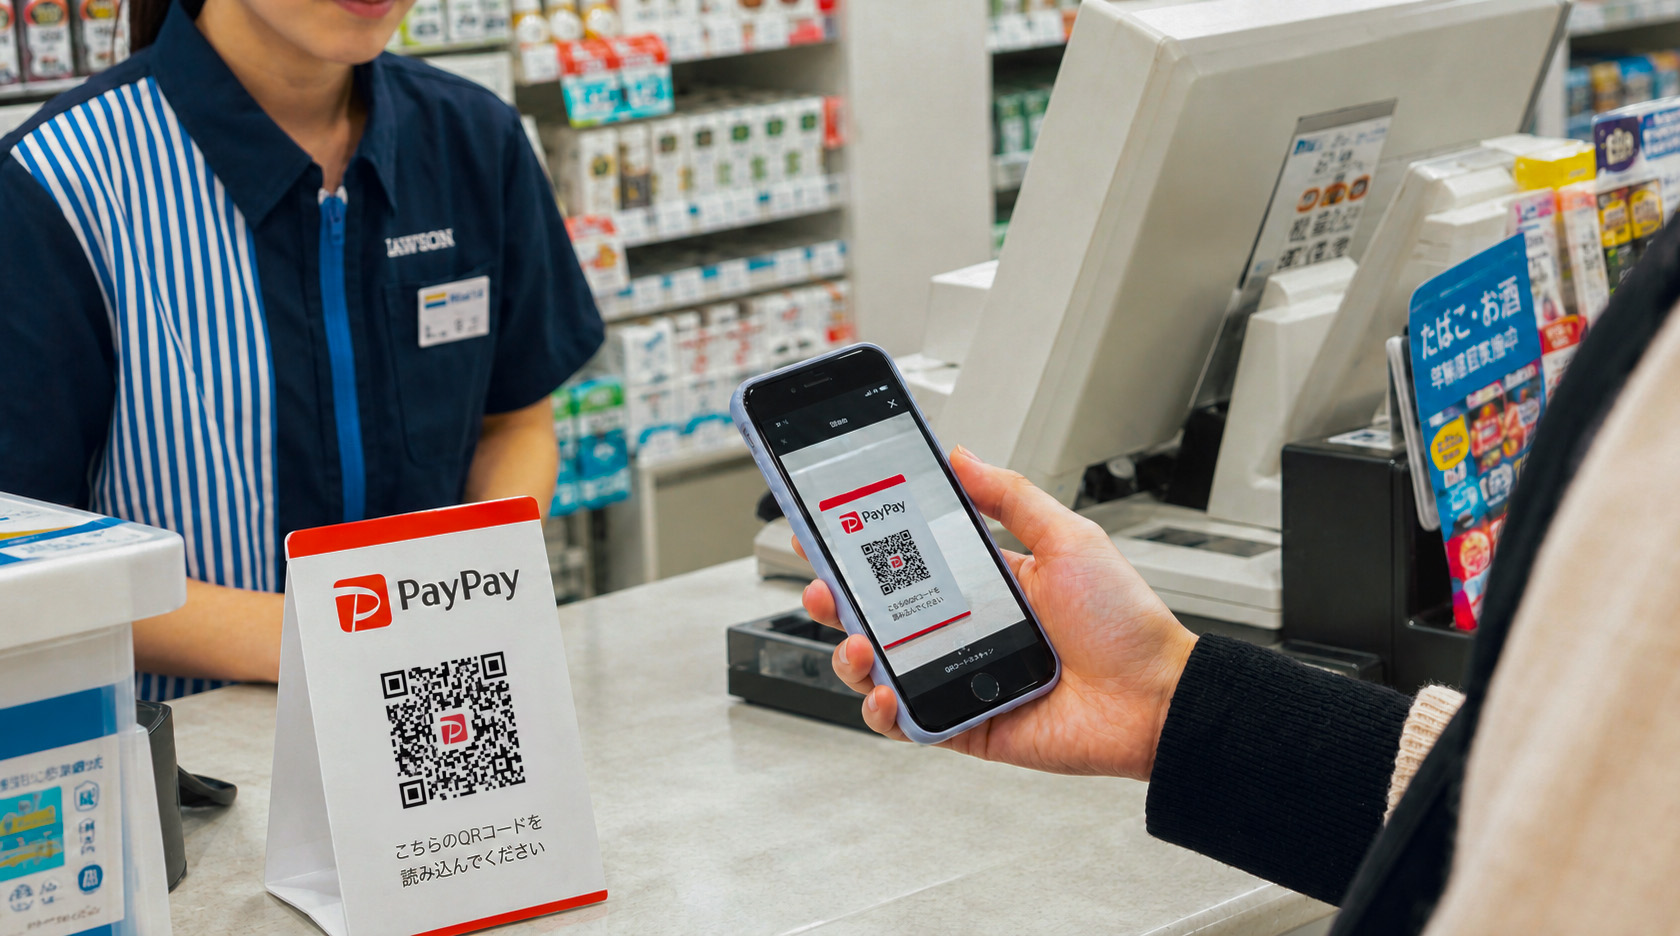
PayPay覆盖商户收款(线上+线下全场景)。其中典型使用场景是便利店、餐饮、药妆店、超市、出租车、自动售货机和线上购物的扫码付款,商户覆盖逾1000万个收款地点。PayPay官方公布:2024年PayPay支付交易数达到74.6亿笔;2025年进一步达到88.8亿笔,同比增长19%。这意味着7,000万用户量,并非只有下载或注册,而是被高频用于消费。
- AA/朋友间分账与家庭转账
PayPay也被日本用户作为P2P转账工具使用,例如聚餐后AA分账、父母给子女零花钱、亲友之间的小额转账。PayPay官方称,2025年其在日本代码支付运营商中的P2P转账份额从约96%升至约98%。
这也是PayPay高黏性用户网络效应的一个好例子:在日本,当人们需要频繁转账时,钱包不再只是“商户付款按钮”,而更接近高留存的日常资金账户。
- 积分返现体系,用户黏性高。
使用PayPay消费可获积分回馈,配合平台持续优惠活动,推动日本用户高频打开PayPay——这是PayPay日均使用率保持高位的核心驱动力。
- 跨境游客付款
PayPay账号注册需要日本手机号,外国游客无法自行注册。但通过Alipay+与PayPay的跨境合作,中国用户可以直 接打开支付宝App,扫描商户PayPay二维码完成支付,无需注册PayPay账号。
对出海商户而言,这意味着一个额外的增长机会:通过Antom接入PayPay,触达的不只是7500万PayPay本地注册用户,还同步覆盖了通过Alipay+进行跨境消费的支付宝用户——两个群体共享同一套收款二维码,商户无需额外配置。
PayPay和PayPal的区别
PayPay和PayPal因为名字相近,偶尔会被误以为同一个公司的产品。但其实,两者完全不同,解决的也是完全不同的支付问题。
| PayPay | PayPal |
归属 | 软银×雅虎日本合资(日本) | 美国独立上市公司 |
主要市场 | 日本本土 | 全球 |
核心技术 | 二维码/条形码扫码支付 | 卡基数字钱包 |
用户注册条件 | 需日本手机号+本地银行账户 | 邮箱+信用卡/借记卡 |
游客可注册 | ❌(但支付宝用户可直接扫码支付) | ✅ |
积分/返现体系 | ✅日本覆盖范围广 | 有限 |
Alipay+体系 | ✅ | ❌ |
对出海商户来说:在日本市场,PayPal覆盖持有国际卡的用户群,PayPay覆盖日本本地移动支付主流用户群。两者面向不同场景,已接入PayPal不等于覆盖了日本本地用户。
二、哪些出海商户最需要PayPay?
PayPay覆盖日本几乎所有消费场景,不同业务类型的接入优先级和核心价值有所不同。
游戏与数字内容平台
● 充值流畅度直接影响日本市场付费转化。 日本移动游戏的付费用户首选PayPay扫码充值,结账页缺少这个选项,充值意图就会在信用卡验证等待的环节流失。Antom支持PayPay用户一次性付款,完成账户充值、道具购买等场景。
● 月卡、Pass等订阅场景同样可以覆盖。 Antom的令牌支付支持用户首次授权PayPay后,后续扣款自动执行,玩家无需重复操作——这正是日本用户熟悉的自动续费体验。
跨境电商与独立站
● PayPay已全面覆盖日本主流线上购物场景。 日本消费者依赖自己熟悉的支付方式,移动端用户对非本地支付方式的信任度偏低,缺少PayPay是独立站在日本难以弥补的转化漏洞。
● 接入PayPay同时覆盖支付宝跨境消费人群。 通过Antom接入PayPay后,持支付宝的中国消费者在访问商户时同样可以扫PayPay二维码完成支付——同一套收款码,覆盖日本本地用户和跨境消费两类群体,无需额外配置。
SaaS与AI工具
● 订阅续费依赖稳定的自动扣款通道。 日本SaaS和AI工具用户愿意为高质量产品持续付费,但续费体验必须足够流畅。
航旅与酒店
● PayPay已支持高客单价交易。 2024年起,PayPay单笔支付上限提升至100万日元/天,覆盖机票、酒店等大额订单场景。日本用户在航旅类平台消费频次高、客单价大,结账页提供PayPay可有效减少“跳出去找其他支付方式”造成的订单流失。
三、一笔PayPay支付如何完成?
理解支付流程,有助于判断PayPay对哪些业务场景最有价值。
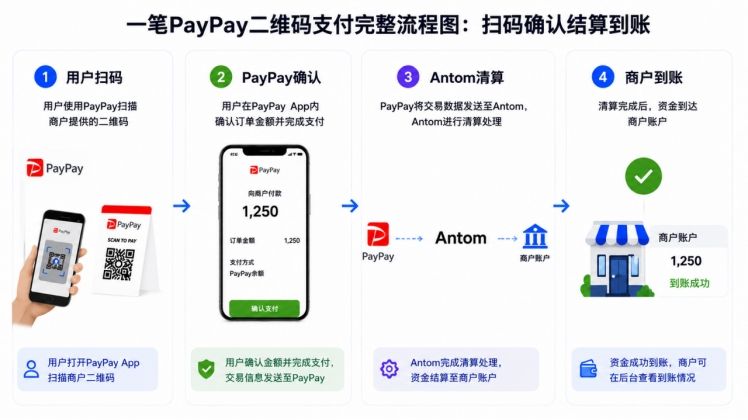
本地用户付款流程(3步,平均完成时间不超过10秒):
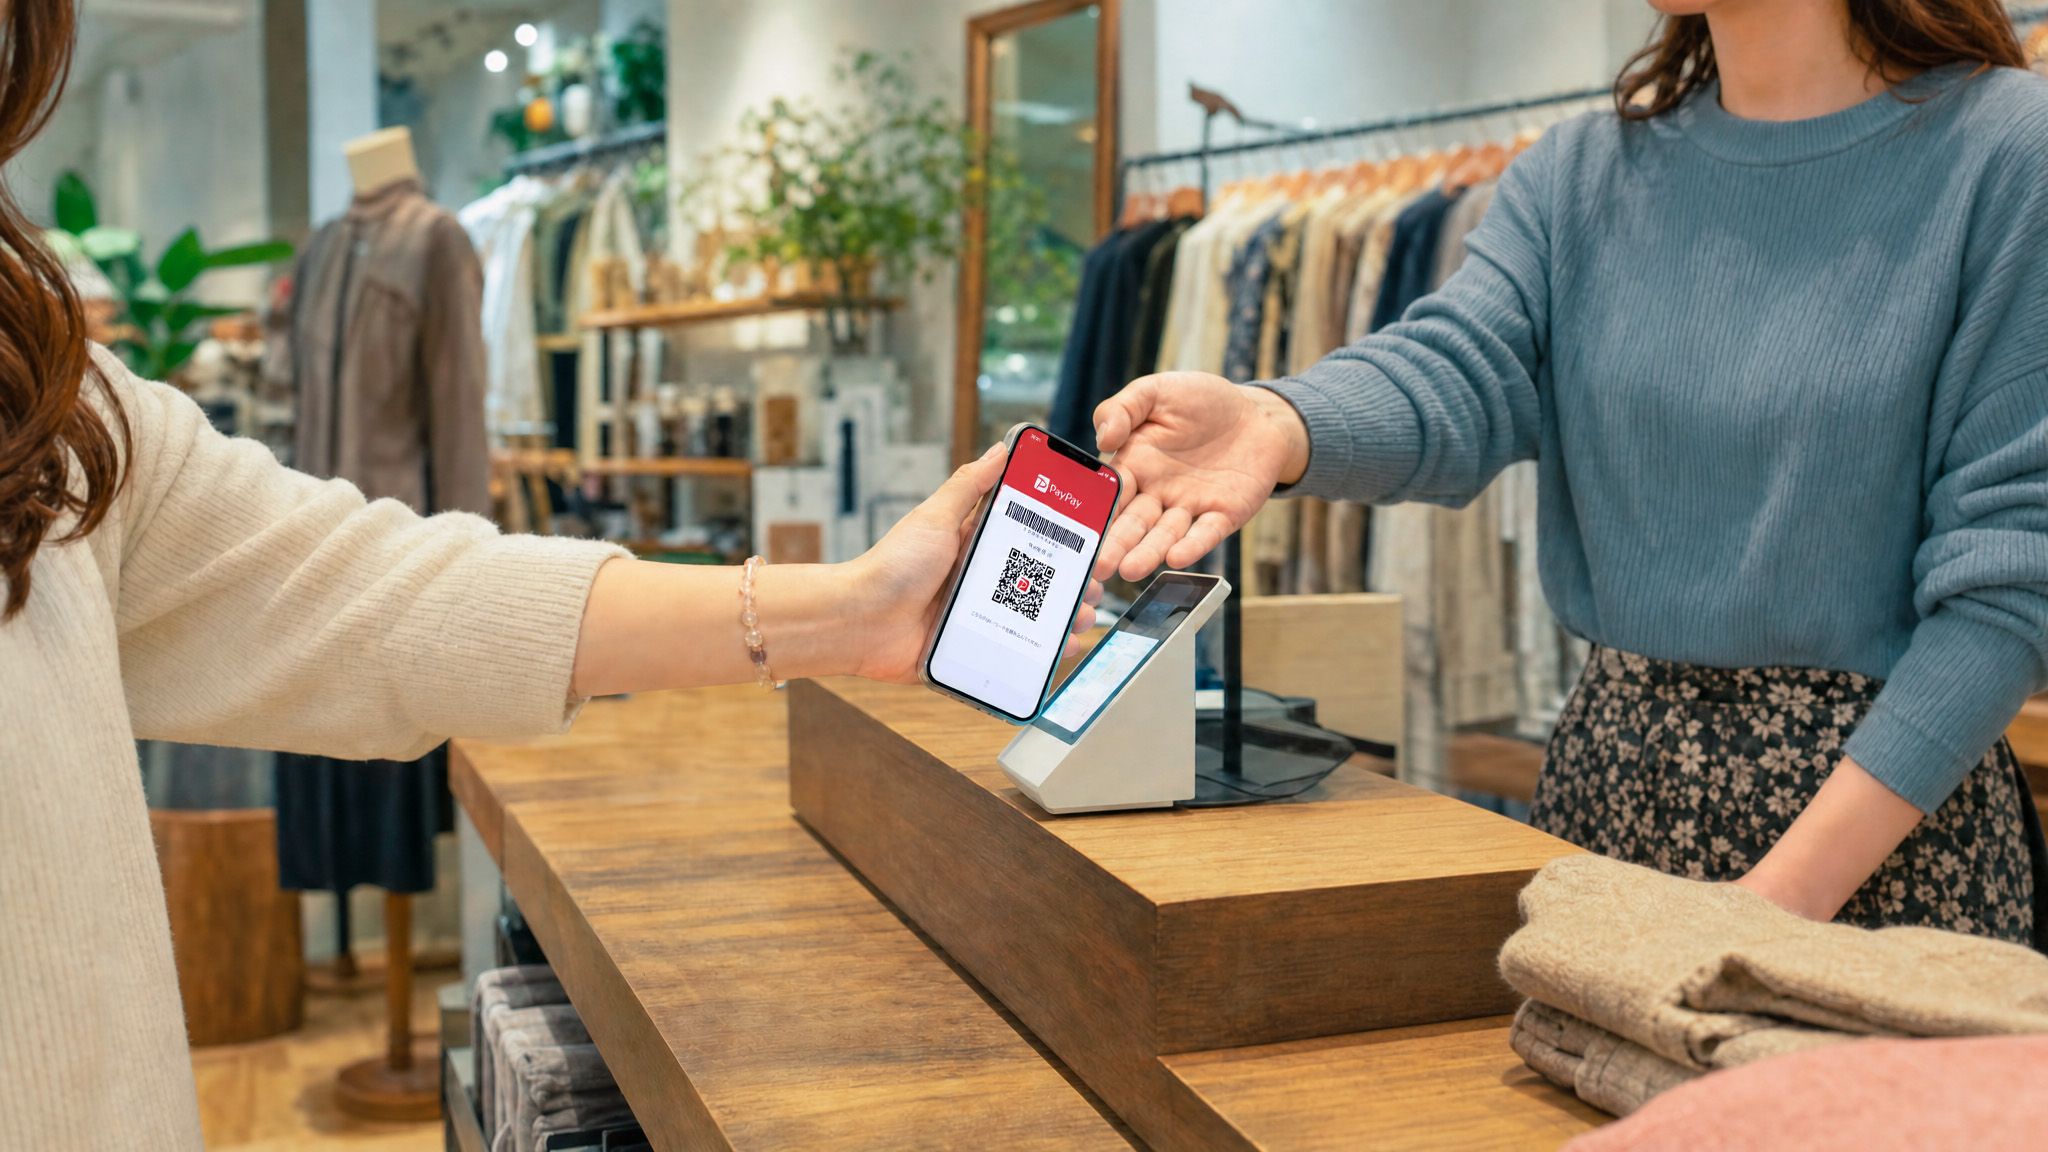
- 用户打开PayPay App,在商户收款页选择“扫码”或向商户出示付款码
- 商户系统读取二维码,PayPay实时验证用户账户余额或绑定银行账户,即时扣款完成
- 用户收到支付确认及积分到账通知,商户收到收款成功通知,资金按约定结算周期到账
支付宝用户付款路径(Alipay+通道):
持支付宝的中国用户在日本,直接扫商户PayPay二维码→人民币结算,Alipay+在后端完成跨境清算,与PayPay本地用户路径对商户完全透明。同一套收款二维码,无需商户做任何区分处理。
对商户的影响: PayPay的支付流程高度简化,是日本消费者接受度最高的移动支付体验之一。10秒以内完成付款,配合积分激励,是PayPay形成用户高复购率的根本原因之一。从商户视角来看,减少了结账环节的摩擦,就是在提升整体支付转化率。
四、出海商户如何通过Antom接入PayPay?
很多商户以为接入PayPay必须先在日本注册公司,或者单独向PayPay申请商户账号——两个都是误区,实际上都不需要。
Antom作为与Alipay+同一集团的合作伙伴,支持全球商户通过单一接入接受PayPay付款,整个过程分三步:
第一步:在Antom完成商户入驻
通过Antom Dashboard 提交商户资料完成入驻。Antom支持全球主要市场的商户实体注册,无需日本本地法人实体。
第二步:完成技术接入配置
Antom提供完整中文接入支持,接入PayPay的同时,同一套接口配置可以同步覆盖Konbini、Pay-easy等其他日本本地支付方式,以及Alipay+生态下的全球电子钱包,无需重复开发与对接。
第三步:上线收款,资金自动结算
集成上线后即可接受PayPay付款,Antom Dashboard提供实时交易数据。资金自动结算至商户指定货币的本地银行账户,不需要持有日元账户,也不需要手动对账。
五、PayPay之外:日本本地支付选型全景
接完PayPay,还有哪些日本本地支付方式值得接入?下表是日本常见支付方式的背景与规模:
支付方式 | 背景与规模 | 主要场景 | 通过Antom接入 |
PayPay | 7500万+用户,二维码支付市场约2/3 | 线上+线下全场景 | ✅ |
Konbini(便利店支付) | 覆盖全国逾5万家便利店,含无银行账户用户 | 线下现金付款,一次性订单 | ✅ |
Pay-easy | 覆盖300+家银行、220万台ATM | 银行转账,大额或政务类支付 | ✅ |
Rakuten Pay | 依托乐天逾1亿会员体系,积分生态关联强 | 乐天电商及合作商户 | ✅ |
auPAY | 面向KDDI旗下au电信用户群体 | 线下实体场景为主 | ✅ |
- 关于Konbini(便利店支付):日本特有的线下缴费场景。消费者网购下单后选择Konbini付款,凭付款单据前往就近便利店(7-Eleven、Lawson、FamilyMart等)现金缴款完成交易。适合习惯使用现金、或不持有银行账户的日本消费者,是高客单价商品和订阅制服务的重要转化补充渠道。
- 关于Pay-easy:日本网银类支付方式,覆盖超过300家银行及220万台ATM,用户可在银行网页或便利店ATM完成支付,常见于政府税费缴纳、保险费及大宗采购场景。
出海商户分层接入建议:
- 第一优先(所有进入日本市场的商户)→ PayPay 覆盖面最广,移动端必接,无论游戏、电商、SaaS、航旅均适用
- 第二优先(有大量日本本地用户,含无银行账户群体)→加Konbini 覆盖不用扫码付款的日本消费者
- 第三优先(有大额B2B或政务类账单场景)→加Pay-easy 银行转账大额支付的主流选择
- 按需扩展(已有乐天生态合作或au用户群体)→评估Rakuten Pay / auPAY 根据实际订单数据决策
PayPay常见问题FAQ
出海商户可以直接接入PayPay吗?需要在日本注册公司吗?
可以直接接入,不需要在日本注册公司。通过Antom,全球商户无需日本本地法人实体即可完成PayPay集成。这是很多商户没有意识到的——接入门槛比预想的低很多
PayPay可以绑定中国银行卡吗?
不支持。PayPay账号绑定要求日本境内银行账户,外国游客无法自行注册PayPay账号。但这不影响中国用户在日本消费——通过Alipay+跨境合作,持有支付宝的用户无需注册PayPay,直接扫商户PayPay二维码即可完成支付。 对商户而言,接入PayPay等于同时覆盖了PayPay本地用户和支付宝跨境用户两个群体。
除了PayPay,进入日本市场还建议接哪些支付方式?
推荐分层接入:先打通PayPay(覆盖面最广)→再根据业务场景补充Konbini(覆盖无银行账户用户)和Pay-easy(大额银行转账)。三者通过Antom均可统一接入。Rakuten Pay和auPAY可根据后续实际用户数据决定是否扩展。
通过Antom接入PayPay,费用怎么计算?
具体费率根据商户规模、行业及交易体量协商确定。通过Antom一次接入,还可以同步覆盖Konbini、Pay-easy等其他日本本地支付方式,分摊了各渠道的接入成本。填写下方表单,Antom支付顾问将提供专属报价方案。
日本移动支付用户超7500万,PayPay占二维码支付市场约三分之二。通过Antom,无需日本本地法人实体,单一集成接口,即可覆盖PayPay及日本主流本地支付
立即填写下方表单↓ Antom支付专家为您的日本市场制定专属支付接入方案