分享
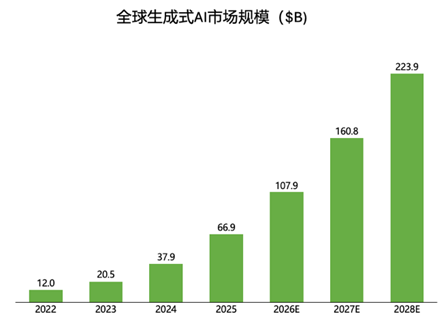
全球AI应用市场正处于爆发式增长阶段。据IDC数据,2024年全球人工智能总投资规模达3,159亿美元,预计2029年将增至12,619亿美元,五年复合增长率达31.9%。其中生成式AI表现尤为突出,2025年全球规模约669亿美元,预计2028年将突破2,000亿美元。本报告从全球格局、区域市场、用户行为及出海策略等维度,全面解析AI应用市场的最新趋势与增长机遇。
关键洞察
· 全球AI市场高速增长:2024年全球AI投资达3,159亿美元,生成式AI是核心增长引擎
· 区域梯度格局明显:北美占全球AI支出超55%,亚太为增长最快区域
· AI Agent引领新范式:从生成式迈向代理式,AI Agent精准分发替代传统买量
· 合规能力成核心竞争力:欧盟AI法案、各国数据保护法规重塑准入门槛
· 场景深耕决定成败:交付商业结果而非AI能力,是产品出海成功的关键
第一章 全球AI市场总览
1.1 市场规模与增长格局
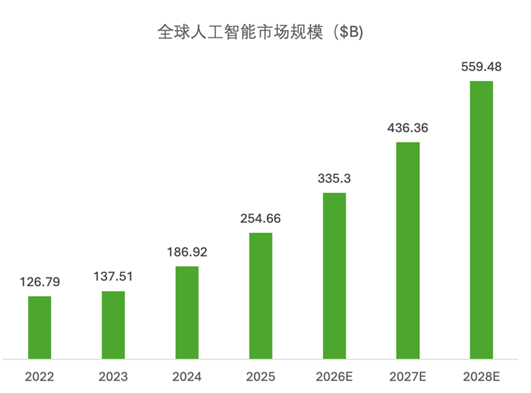
全球AI应用市场在近三年经历了爆发式增长。据Statista数据,2025年全球人工智能市场规模为2,546亿美元,预计到2028年将超5,500亿美元。其中生成式AI增长尤为突出,2025年规模约669亿美元,到2028年将突破2,000亿美元。
增长驱动力主要来自三方面:大模型推理成本快速下降、多模态能力持续成熟、AI Agent架构兴起。同时,各国政府将AI纳入国家战略,在算力基础设施和人才培养方面持续投入,为市场长期增长提供支撑。
1.2 区域市场格局
全球AI应用市场呈现明显的区域梯度格局:
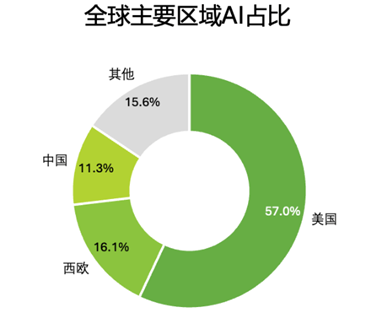
- 北美:以超55%的全球市场份额持续领先,美国凭借深厚技术积累与头部企业布局主导全球AI发展
- 欧洲:在欧盟《AI法案》提供的监管透明度下稳步增长,企业AI采用率达19.95%
- 亚太:全球增长最快的区域,中国以465亿美元规模领跑,日本、印度紧随其后
- 拉美:新兴市场快速崛起,AI采用率超过预期,占全球AI网页访问量的14%
1.3 用户情况与产品出海关键
全球AI用户已突破十亿,普及速度创历史之最。但公众对AI的信任度不升反降,安全、隐私与准确性是主要担忧。通用聊天类AI产品留存率低,用户往往短期尝鲜后即流失;而深度嵌入编程、设计、数据分析等工作流的工具留存显著更高。付费转化方面,全球消费级AI产品付费用户占比仅为个位数,多数用户依赖免费版本,对订阅模式普遍持观望态度。
成功的AI出海产品并非以技术参数碾压对手,而是凭借三大壁垒构建核心竞争力:场景驱动而非技术堆叠,如PictureThis深耕欧美园艺场景、Otter.ai专注会议记录场景;交付商业结果而非AI能力,用户为可量化成果付费;合规与文化适配,深度本地化与数据主权合规成为赢得信任的关键筹码。
第二章 欧美AI应用市场最新趋势
2.1 市场发展概况
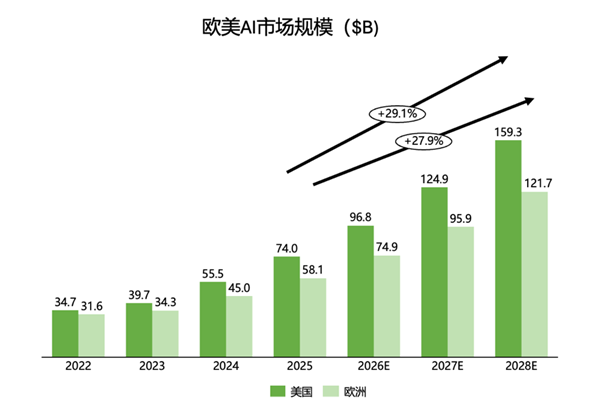
欧美AI应用市场在全球占据绝对主导地位。2025年美国AI市场规模约740亿美元,预计2028年将达1,593亿美元(CAGR 29%);欧洲2025年AI市场规模约581亿美元,预计2028年将达1,217亿美元(CAGR 28%)。
美国是全球AI技术创新的绝对核心,2025年AI初创公司完成64笔单笔超1亿美元融资,独角兽数量遥遥领先。AI在风险投资中的占比已超过65%。欧盟《人工智能法案》已成为全球AI立法的标杆,高风险AI系统全面合规截止日为2026年8月2日。
2.2 区域市场最新动态
美国:AI重塑开发流程,谷歌内部近75%的新增代码由AI生成后再经人工审核。反垄断审查同步升温,FTC对微软、OpenAI等五家公司启动调查。算力需求旺盛,英伟达业绩持续强劲。
英国:采取"轻触式监管"路线,不设立专门AI法律,依托现有行业监管机构进行情境化监管。2025年10月进一步提出创建AI增长实验室,探索英国特色的AI创新路径。
西班牙:凭借AI原生创作项目和开发者生态成为欧洲先行者,AI Builder市场规模2024年达4.36亿美元,两大国家级AI计算中心向企业开放算力资源。
2.3 趋势研判
AI Agent精准分发替代传统买量:2026年欧美市场告别大规模买量时代,基于AI Agent的情绪感知型分发系统实现ROI结构性突破,获客壁垒从流量资金转向算法精准度。
从生成式迈向代理式:欧美企业AI采用率持续攀升,北美侧重快速自动化(部署率78%),欧洲聚焦风险治理与数据主权,但两者平均AI投资回报相近。
合规能力成为核心竞争力:欧盟《AI法案》违规罚款最高达全球年营业额7%,合规不再是成本中心,而是赢得大型客户信任的关键筹码。
第三章 亚太AI应用市场最新趋势
3.1 市场发展概况
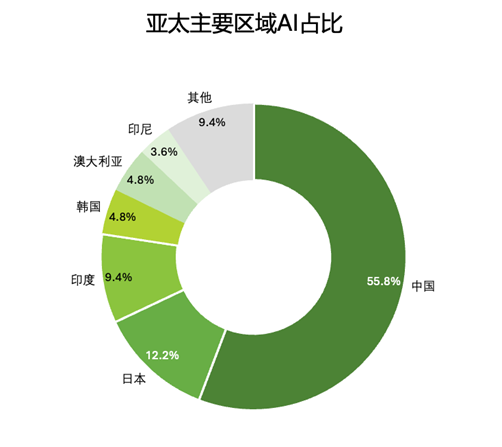
2025年亚太AI市场呈现显著头部集中格局。中国以465亿美元遥遥领先,日本(101.5亿美元)、印度(78.4亿美元)构成第二梯队。中国拥有940万软件开发者,AI人才高度集中。日本面临12万AI人才缺口,但正加速自主大模型研发。
中国与东盟通过《中国—东盟自贸区3.0版升级议定书》推动跨境数据流动与安全互认,为AI应用出海提供制度支撑。
3.2 区域市场最新动态
中国:AI市场规模稳步抬升,政策、技术与场景三重红利驱动商业化持续深化。国务院发布《关于深入实施"人工智能+"行动的意见》,设定2027-2035年三阶段目标。"东数西算"工程持续推进算力基础设施建设。
日本:生成式AI市场2025年估值约59亿美元,预计2034年将达579亿美元。软银、NEC、本田、索尼联合成立AI平台开发公司,政府五年内投入约1万亿日元支持国产大模型研发。
印度:IT服务业巨头积极开拓AI服务收入。Sarvam AI推出支持22种印度语言的基础模型,2026年3月获英伟达等约2.5亿美元投资,成为印度基础模型领域首家独角兽。
3.3 趋势研判
- 区域性大模型兴起:亚洲语言多样性和数据主权意识驱动本地化大模型发展
- 开发者生态多极追赶:亚太AI开发者软件市场2025年规模约33亿美元,各国差异化发展
- 机器学习主导,NLP高速追赶:机器学习2028年市场规模预计达930亿美元,NLP攀升至414亿美元
第四章 拉美AI应用市场最新趋势
4.1 市场发展概况
拉美AI应用在2025年获得新动能,AI采用率超过预期,占全球AI网页访问量的14%,生成式AI下载量居世界第三。拉美正凭借庞大的开发者人才池和近岸优势,形成以IT服务外包和AI开发服务为主的产业支撑体系。
4.2 区域市场最新动态
巴西:2024年7月宣布全国人工智能投资计划(PBIA),2024-2028年投资约40.7亿美元。数据保护局对Meta在AI训练中使用个人数据启动调查,AI监管框架逐步完善。
墨西哥:近岸外包趋势推动AI加速落地。微软宣布大规模投资加强云计算和AI基础设施。联邦政府启动创新融资计划,字节跳动AI应用在墨西哥热门榜单站稳脚跟。
4.3 趋势研判
混合变现模式:拉美"高日活低客单"特征倒逼AI应用从内购驱动转向混合变现,广告解锁与低客单内购兼容。
AI工具驱动本土产能跃升:Latam-GPT开源语言模型项目进行超8TB语料训练,专门适配拉美多国语言文化。Sinapsis AI平台在墨、阿、哥三国落地,大幅缩短AI应用开发周期。
结语:Antom助力AI应用厂商扬帆出海
在全球AI产业加速出海的背景下,不同区域市场在支付习惯、竞争环境及商业模式上呈现出显著差异。Antom依托全球化支付网络与数据驱动能力,为出海AI应用厂商提供系统化解决方案:一键接入300+种本地支付方式,支持140+种币种实时交易与结算;AI驱动的智能风控系统Antom Shield为每笔交易提供毫秒级风险决策;全球支付管家基于百亿级参数AI决策模型,自动匹配成本最低、成功率最高的支付路径。
Antom已在亚太、北美、拉美和欧洲等核心市场深度布局,以本地化团队和丰富的市场实践经验,助力AI应用厂商在全球范围内高效释放增长潜力。
想要了解更多全球市场AI产品/AI服务/AI应用最新资讯,请填写下方信息