分享
关键洞察
- 东南亚电商市场增长显著,据预测2025至2029年年均复合增长率达8.79%,有望成为全球电子商务发展最具活力的地区之一。
- 东南亚正经历支付方式的快速数字化转型:数字支付已占电商支付总额的87%,到2028年将提升至94%。在印尼、越南和菲律宾,电子钱包已成为消费者最青睐的网购支付方式。
- 东南亚所有主流电子钱包,Antom均能为商家一站式接入,大幅简化跨境支付的复杂性,帮助商家快速打开区域市场。
- 先买后付(BNPL)在东南亚增长强劲,预计到2028年用户规模将达1.45亿,尤其受到无信用卡群体与年轻消费者的欢迎。
- 新支付方式为商家带来显著价值:约60%的商家通过支付创新实现营收增长,55%认为新支付方式减少了支付障碍,54%认为其加强了安全性与欺诈防范。
- 开展跨境业务时,超半数商家面临欺诈防范、支付系统整合与交易费用挑战,选择经验丰富、技术实力强的支付合作伙伴尤为重要。
东南亚人口基数庞大,各国消费能力差异显著
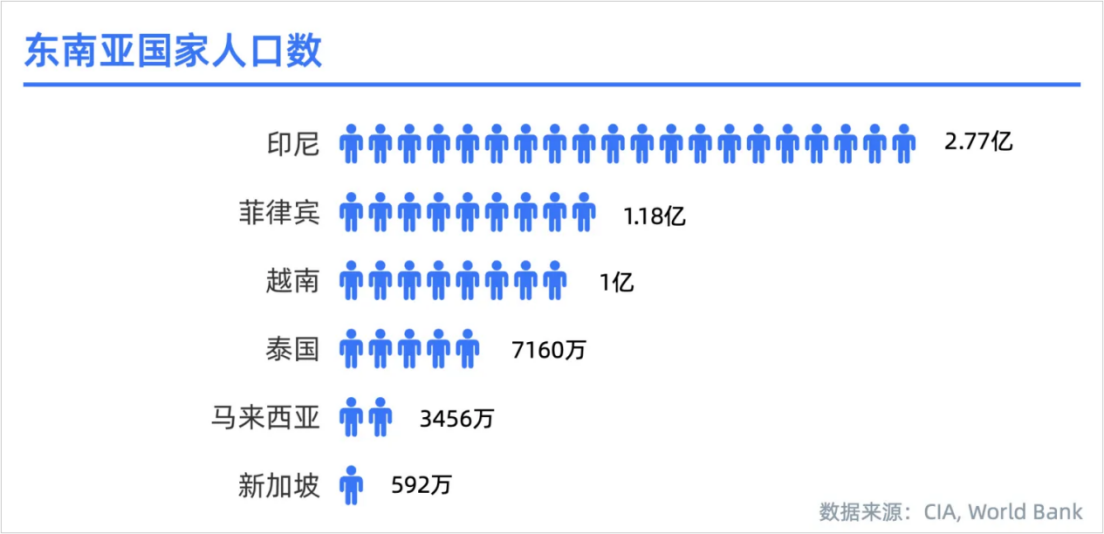
东南亚拥有庞大人口基数与快速增长的互联网用户:2023年印尼以2.77亿人口领跑,菲律宾与越南紧随其后,构成区域人口最密集的三大市场。
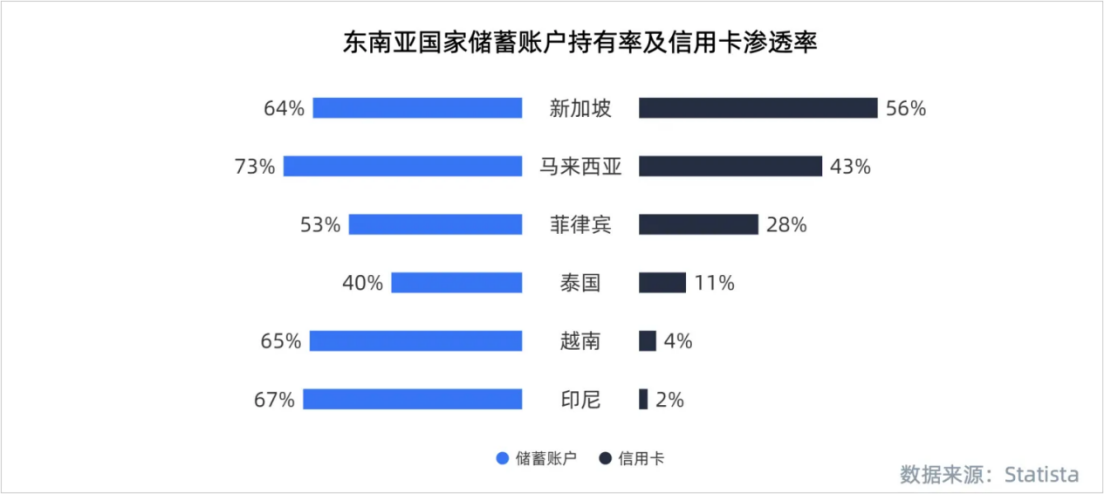
东南亚各国储蓄账户持有率与信用卡渗透率差异鲜明:马来西亚、新加坡等成熟市场两项指标均较高;印尼、越南等人口大国储蓄账户持有率高但信用卡渗透率很低。叠加大量年轻人口与快速增长的移动互联网普及率,数字支付可跨越传统信用卡阶段直接满足移动支付需求。
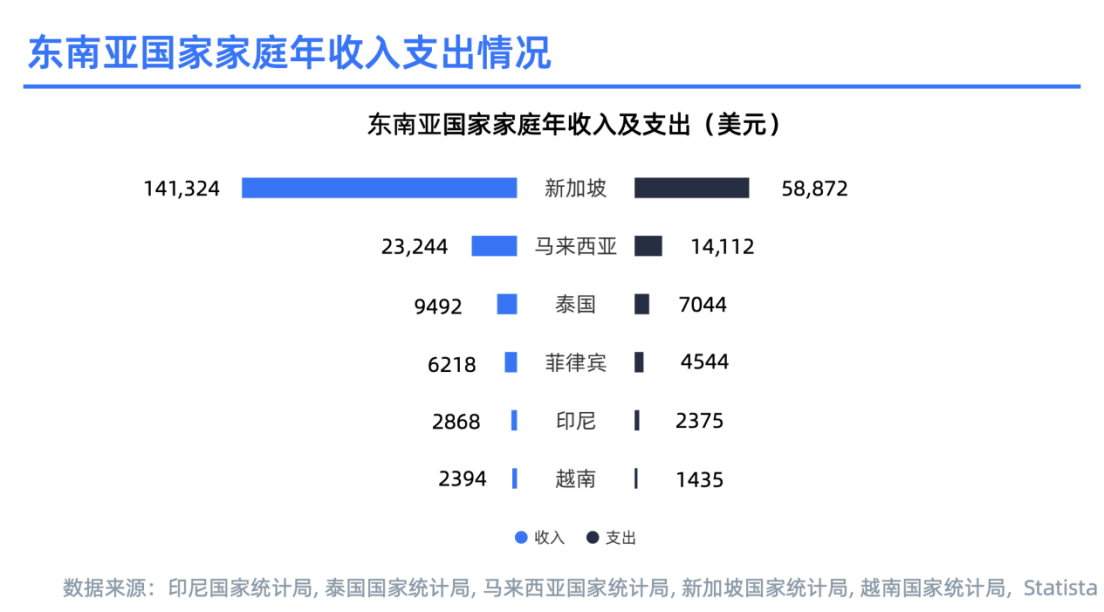
东南亚各国家庭收支水平差异显著:新加坡以141,324美元的年均家庭收入遥遥领先,家庭支出达58,872美元。收支较高的新加坡、马来西亚居民对投资理财等高级金融服务需求更显著;越南、印尼等收支较低的市场更欢迎基础支付与小额信贷。
东南亚电商市场持续增长,消费者积极参与跨境购物
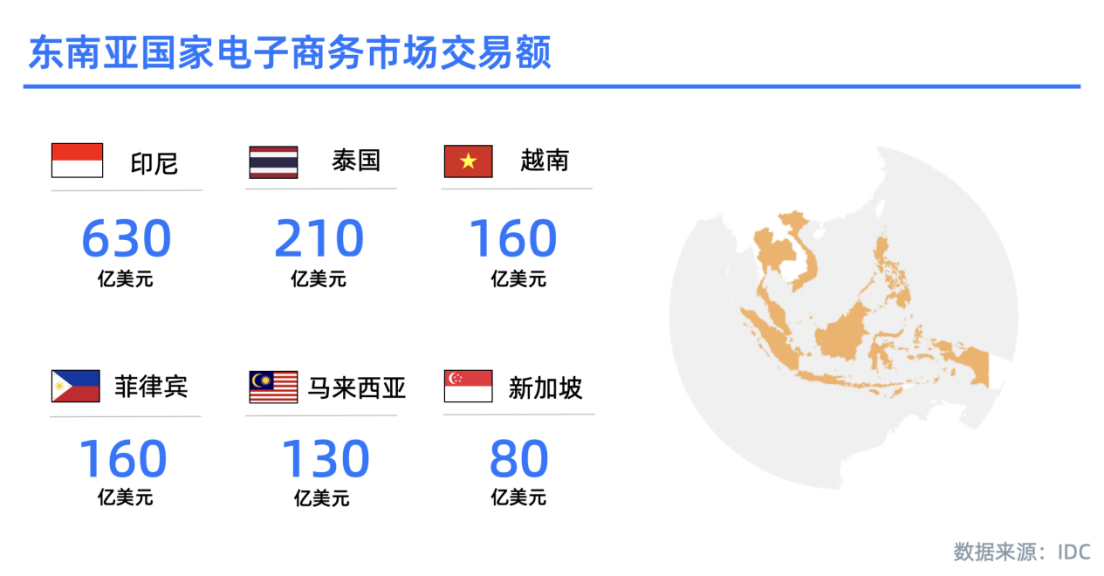
2023年东南亚电商市场中,印尼以630亿美元交易规模遥遥领先,泰国以210亿美元位居第二,越南、菲律宾和马来西亚相近;新加坡虽交易额较小,但人均消费金额达1200美元。
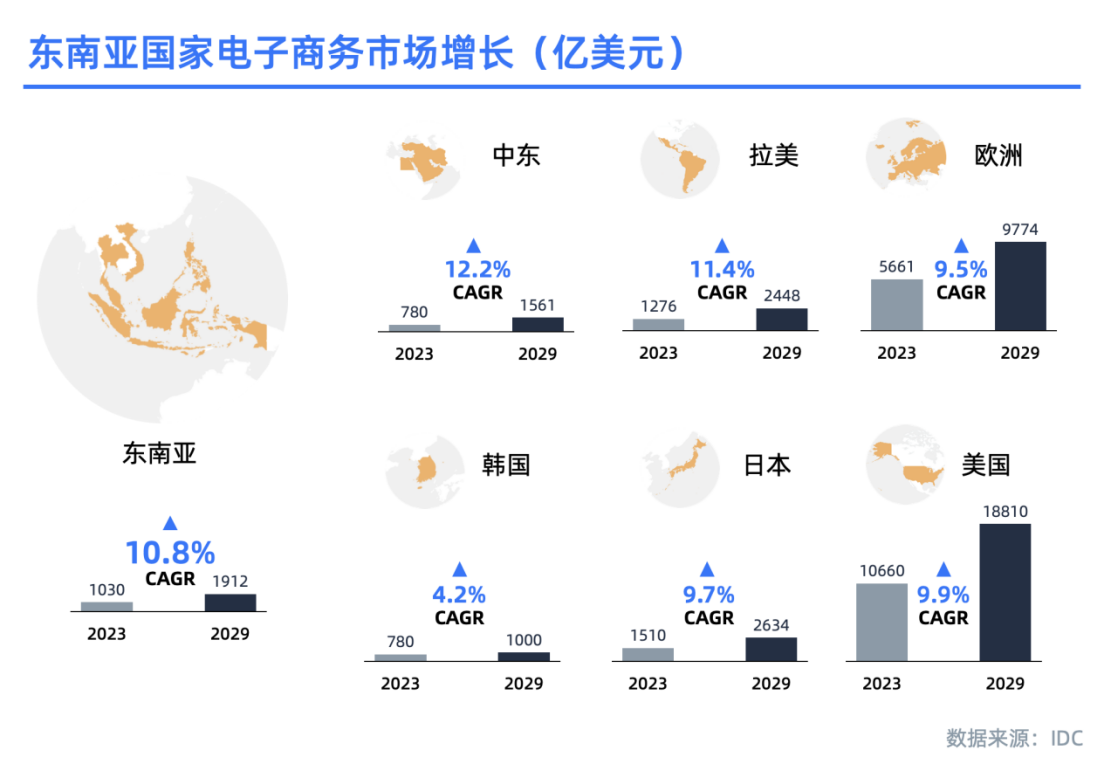
据Statista预测,2023至2029年东南亚电商市场年均复合增长率达10.8%,高于欧洲、韩国和日本等主要经济体。
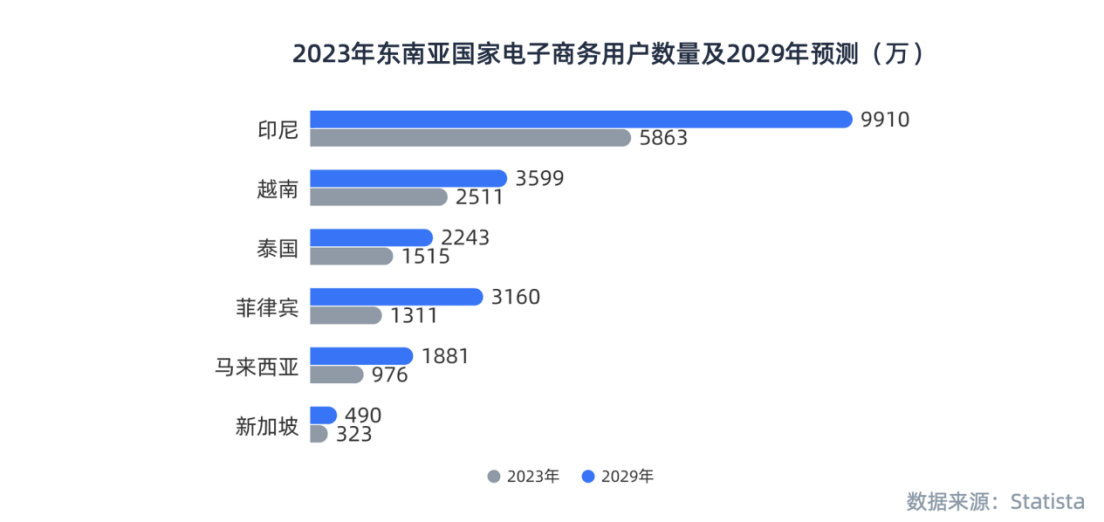
东南亚电商市场仍处快速增长阶段:印尼作为区域人口第一大国,电商用户数预计从2023年的5863万增至2029年的9910万;越南、泰国、菲律宾同样动力强劲。
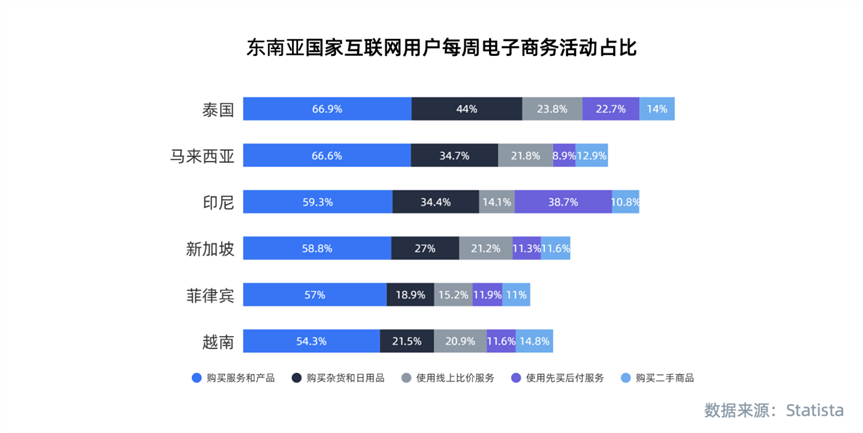
在东南亚各国的电商活动中,消费者在购买服务和产品方面最为活跃,其中印尼消费者使用先买后付的比例较高。
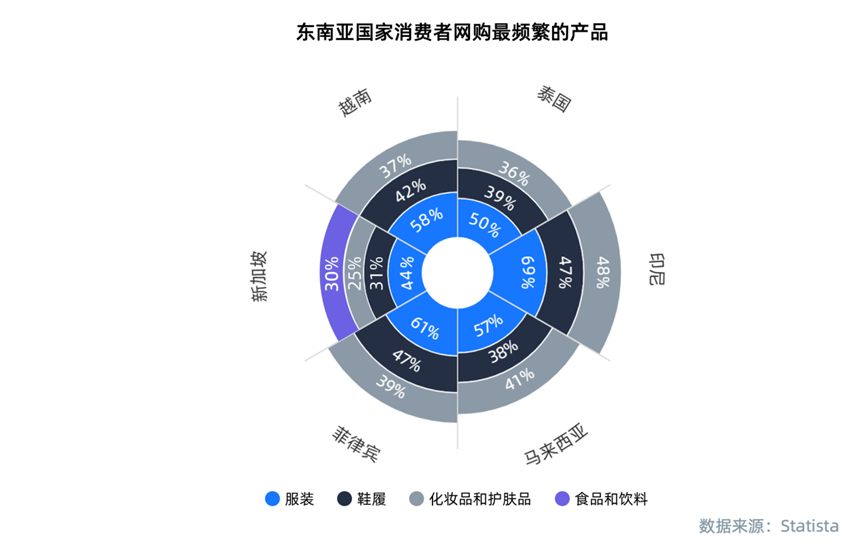
服装、鞋履、化妆品和护肤品是东南亚消费者网购最频繁的三类商品,新加坡消费者对食物和饮料的需求也较高。
随着东南亚电商市场蓬勃发展,境外商家关注度持续提升,当地消费者对跨境购物也表现出较强的接受度。
东南亚电商数字支付加速普及,电子钱包与实时支付增长强劲
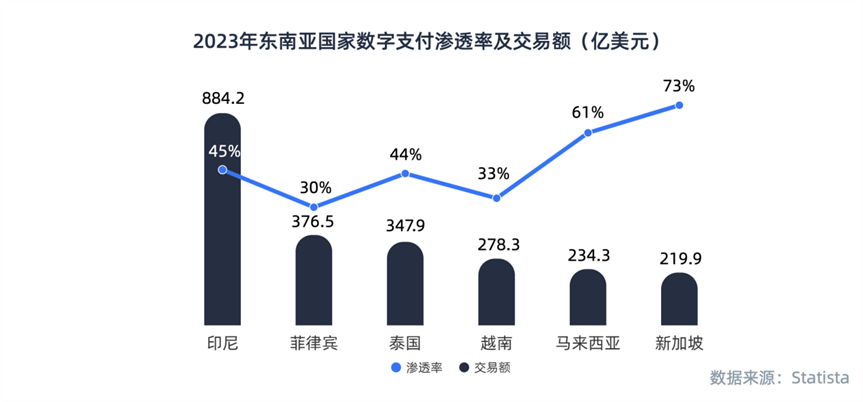
2023年东南亚数字支付市场呈现交易规模与渗透率不同步的特点:印尼以884.2亿美元交易规模领先,但渗透率仅45%;马来西亚和新加坡交易规模较小但渗透率可观,数字支付已相对成熟。
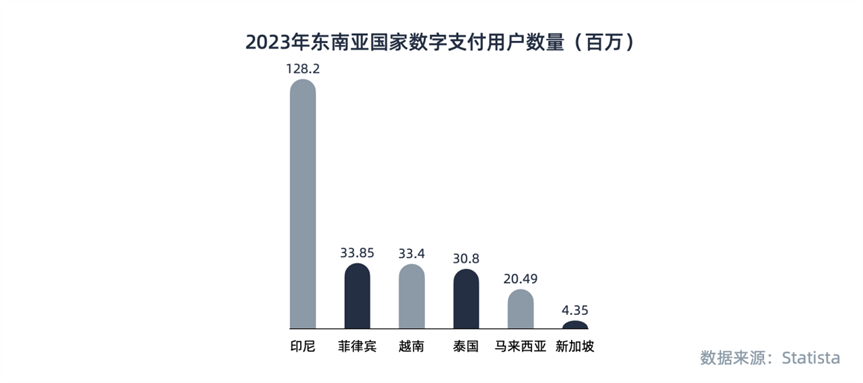
东南亚数字支付市场呈现明显的人口规模效应:据Statista数据,印尼以1.28亿数字支付用户领先,菲律宾、越南、泰国和马来西亚规模相当。
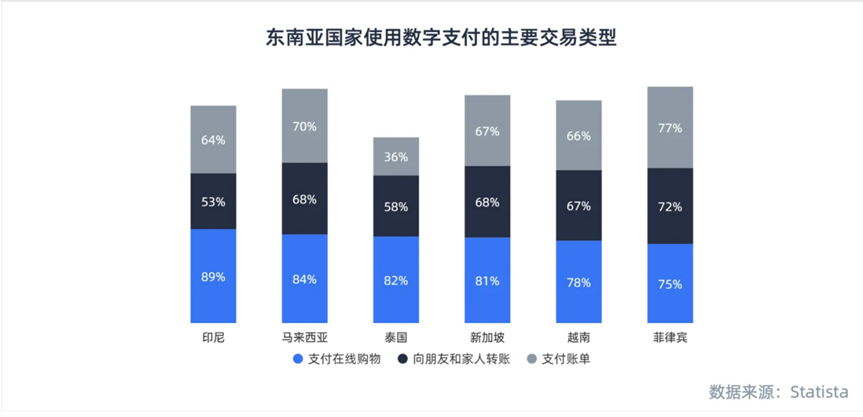
东南亚数字支付应用场景已高度多元:主要交易类型为在线购物支付、向亲友转账与账单支付,泰国消费者还常在店内购物中使用数字支付。
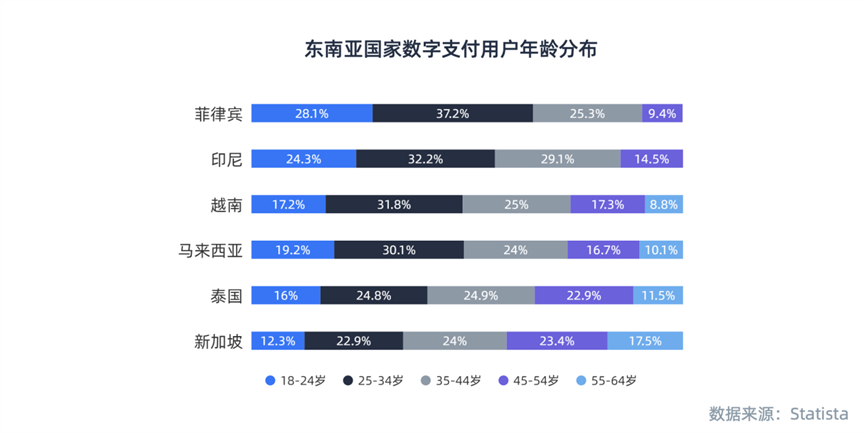
菲律宾和印尼的数字支付用户明显年轻化,越南和马来西亚年龄分布相近;新加坡和泰国中高龄用户占比较高,其中新加坡45岁以上用户超40%。
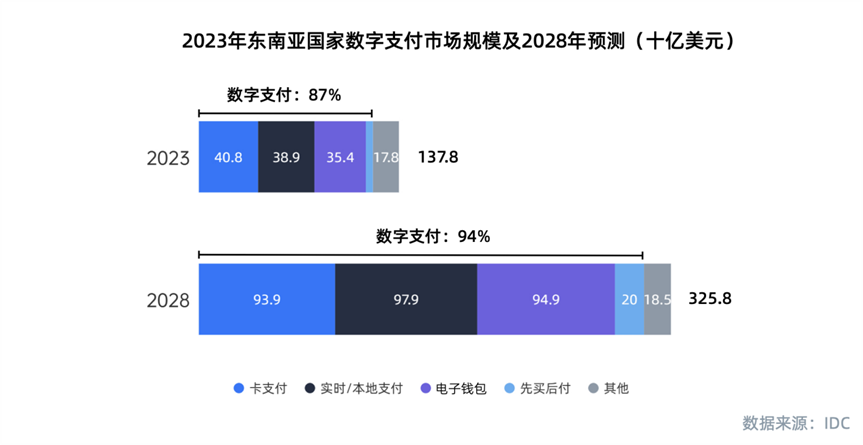
据IDC报告,2023年数字支付已占东南亚电商支付总额的87%,预计2028年将升至94%,传统线下支付降至6%。该地区正从货到付款、ATM转账快速转向数字支付,其中实时/本地支付与电子钱包增长率最高。
调查显示,东南亚各国商户对信用卡/借记卡的支持程度最高,电子钱包势头强劲,菲律宾商户对电子钱包的支持度已达77%;实时支付与二维码支付增长同样强劲,但多数市场仅有三到五成商家支持。
Antom一站式接入主流支付,满足东南亚电商本地化需求
卡(Card)
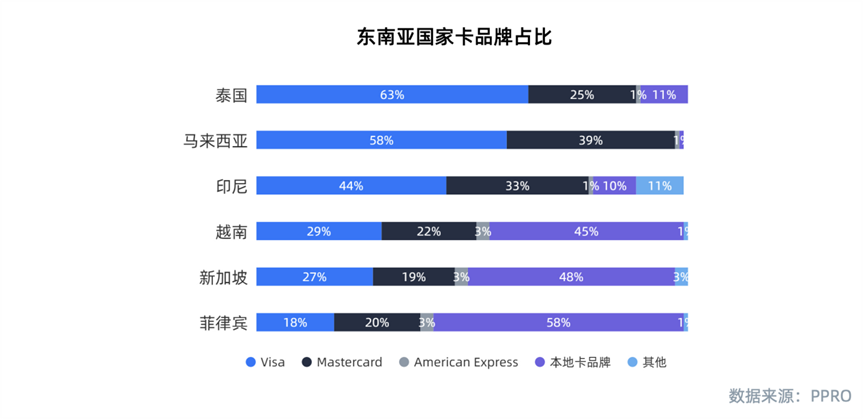
在泰国、马来西亚和印尼,Visa和万事达等国际卡组织占据主导;越南、新加坡和菲律宾的本地卡品牌占比较大。Antom在东南亚主要国家100%覆盖主要卡品牌。
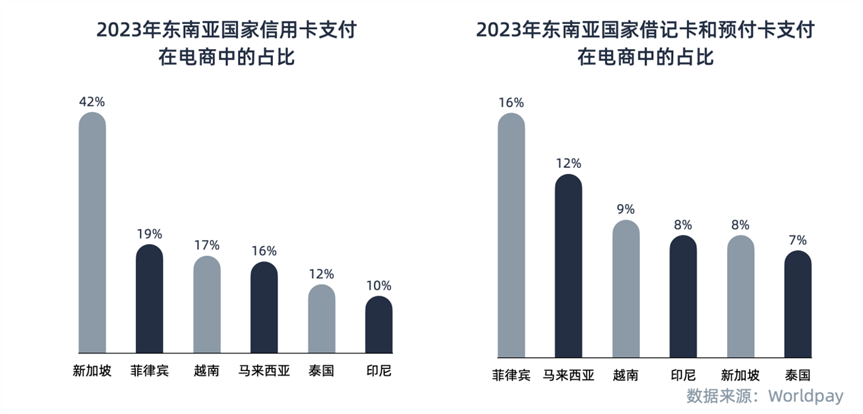
信用卡支付方面,新加坡以42%的占比领先,与其在东南亚最高的信用卡渗透率相关;借记卡与预付卡的电商支付占比普遍低于信用卡。
电子钱包(Digital Wallet)
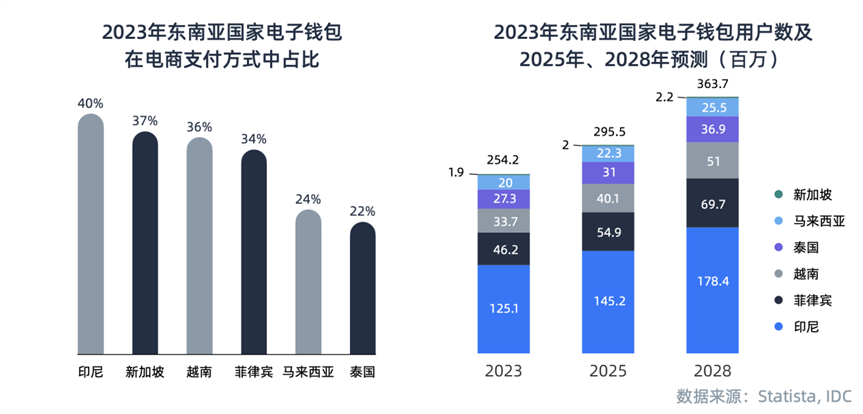
电子钱包在多个东南亚国家占比位居前列,在印尼、越南和菲律宾更是消费者网购时最主要使用的支付方式。据IDC报告,2023年东南亚电子钱包用户数已达2.5亿,预计2028年增至3.6亿。
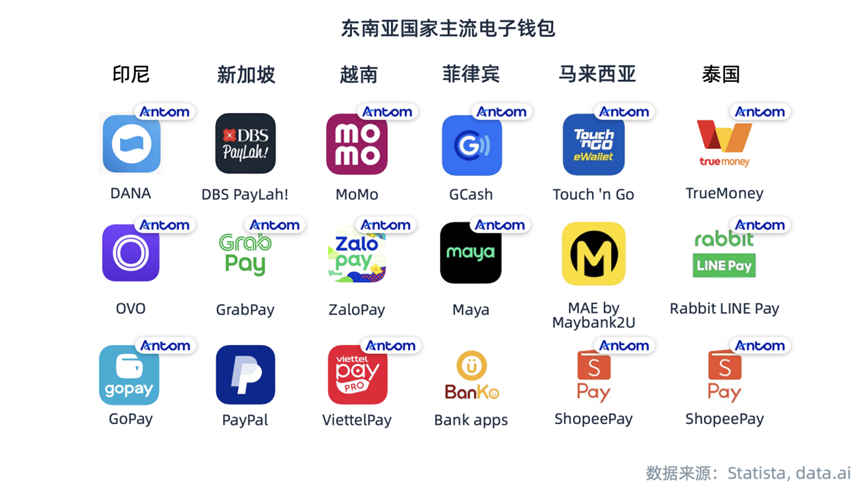
下图展示了东南亚六国最受欢迎的前三名电子钱包,该地区电子钱包呈现明显的多元化与竞争性特征。
银行转账(Bank Transfer)
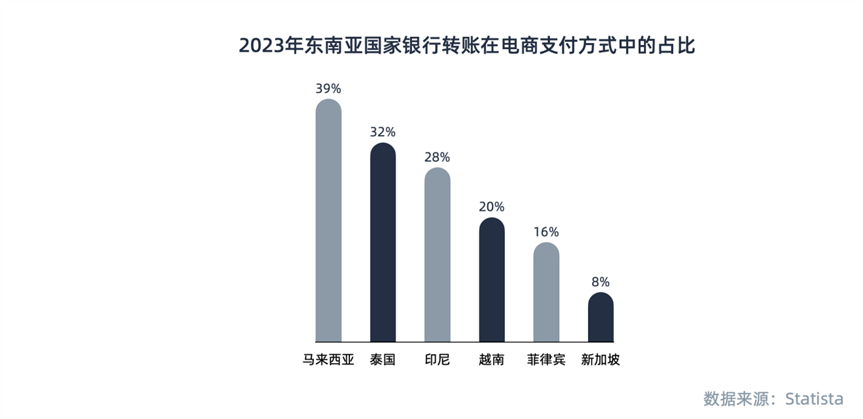
东南亚各国银行转账系统各具特色,但均快速数字化:马来西亚银行转账占电商支付的39%位居首位,主要得益于FPX与DuitNow系统的成熟应用;泰国PromptPay表现强劲,印尼和菲律宾数字银行快速发展。Antom在东南亚主要国家全面覆盖主流银行转账方式。
先买后付(Buy Now Pay Later/BNPL)
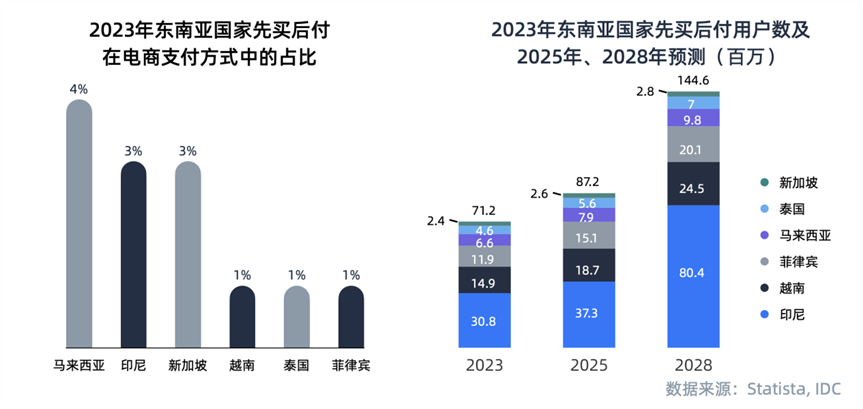
先买后付(BNPL)在东南亚电商支付中占比仍较小但增长迅速:2023年马来西亚BNPL占电商支付的4%,约600万消费者使用;据IDC预测,东南亚BNPL用户将从2023年的7120万增至2028年的1.45亿,其中印尼发展最迅猛。Antom支持商户接入印尼地区的BNPL服务。
BNPL的快速增长主要得益于三点:为无银行账户、无信用卡消费者提供便捷分期方案;通常无息且手续费低,降低使用门槛;年轻一代对新支付方式接受度高。
货到付款(Cash on Delivery/COD)
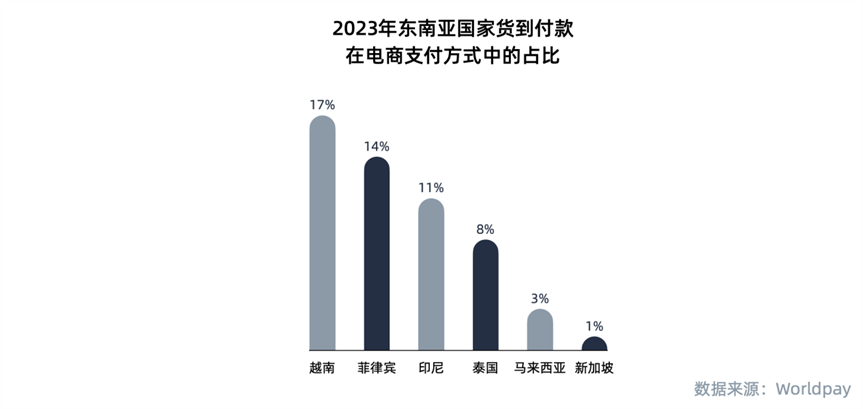
货到付款在东南亚电商支付中的占比反映各国数字支付发展阶段的差异:越南以17%位居首位,菲律宾和印尼分别为14%和11%。越南70%的人口居住在数字支付基础设施不完善的农村与偏远地区,货到付款仍是主要网购支付方式。
从电子钱包到先买后付,东南亚电商支付的数字化进程仍在加速。对出海商家而言,能否一站式覆盖各国碎片化的本地支付方式,正在成为决定增长上限的关键。
常见问题解答(FAQs)
东南亚电商支付呈现哪些趋势?
2023年数字支付已占东南亚电商支付总额的87%,预计2028年升至94%;电子钱包在印尼、越南和菲律宾成为最主要的网购支付方式,先买后付用户规模预计2028年达1.45亿。
东南亚各国电子钱包差异大吗?
差异显著:印尼、越南和菲律宾的电子钱包占比位居前列,六国最受欢迎的前三名钱包各不相同。Antom能为商家一站式接入东南亚所有主流电子钱包,简化跨境支付的接入复杂度。
出海东南亚如何降低支付接入成本?
通过Antom可实现一次集成:覆盖东南亚主要国家的卡品牌、银行转账与主流电子钱包,无需为每个市场单独开发对接,显著降低技术成本与上线周期。
货到付款在东南亚还重要吗?
仍然重要。越南货到付款占电商支付的17%位居首位,菲律宾和印尼分别为14%和11%;越南70%的人口居住在数字支付基础设施不完善的农村与偏远地区,现金收款需求长期存在。
欢迎点击下方链接联系Antom顾问,获取专属支付诊断与方案建议。