分享
知道海外用户爱扫码,只是第一步;真正的考验是——商户怎么把国外扫码支付"接进来、收得到、对得上"。很多出海商户卡在这一环:要么只接了国际卡,本地用户付不了款;要么接了却清算不顺、对账混乱。这篇文章从落地视角,讲清接入海外二维码收款的实操路径与避坑要点。
先想清楚:主扫还是被扫?
国外扫码支付有两种基本模式,落地前要先按业务场景选对:
线上 / 独立站:以主扫(MPM)为主
商户在收银台展示二维码,消费者用本地钱包 App 扫码付款。这是独立站、App 等线上场景的主流方式。
线下 / 门店:被扫(CPM)更常见
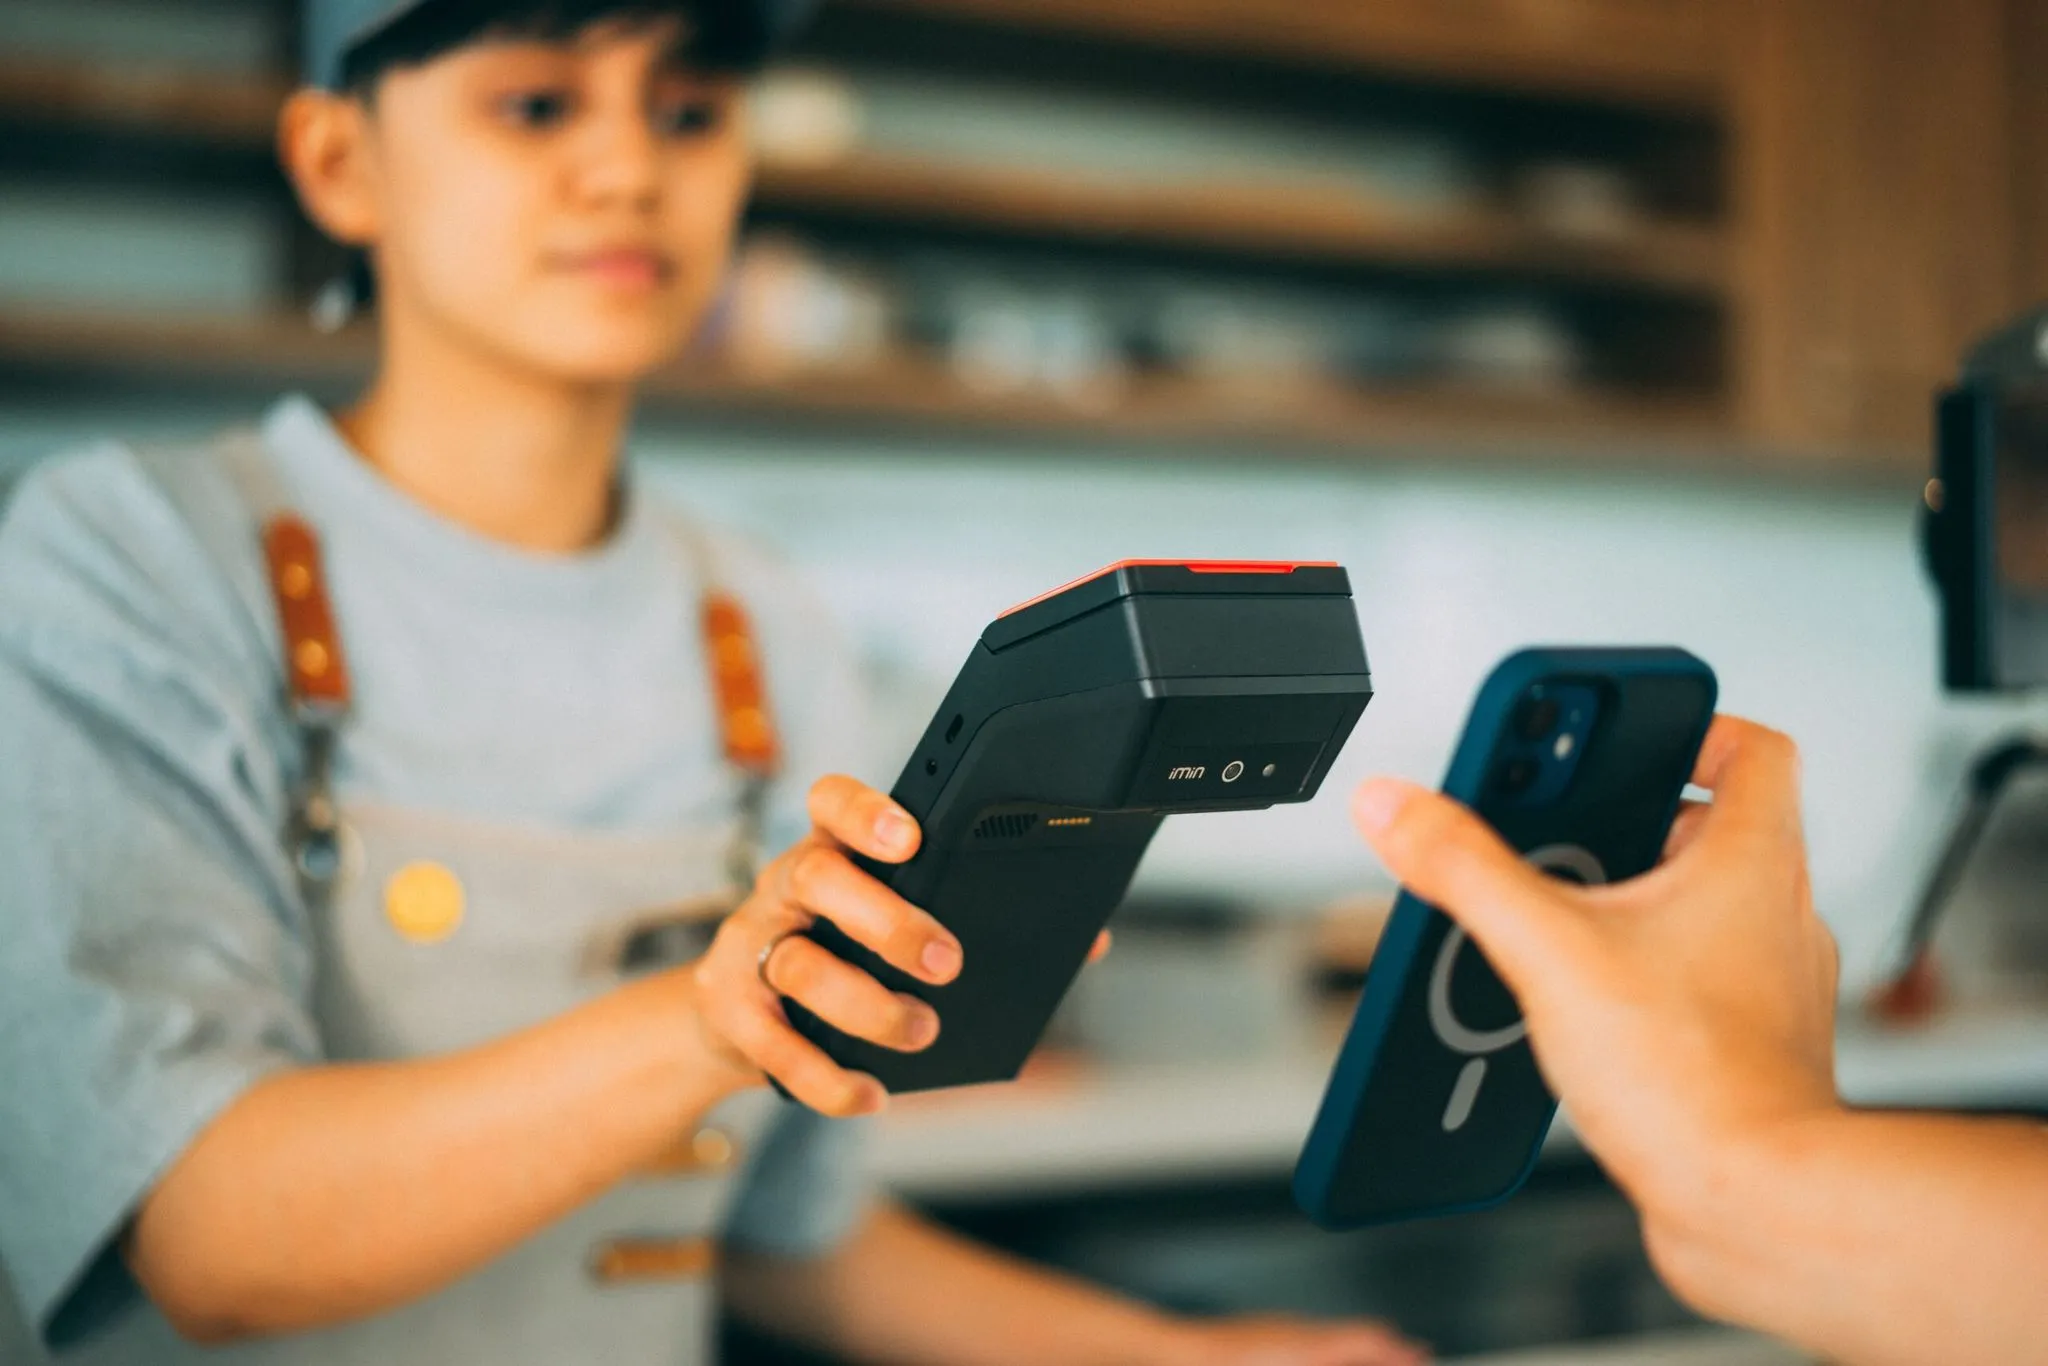
消费者出示付款码,商户用收银设备(POS、扫码枪、商户 App)扫码完成。适合有线下收银设备的场景。
选对模式,是接入国外扫码支付的第一个决定。
接入国外扫码支付的四个步骤
步骤 | 要做什么 | 关键点 |
① 选市场与网络 | 确定目标市场,梳理当地主流的国家级二维码与本地钱包 | 按渗透率优先级排序,不盲目求全 |
② 选支付服务方接入 | 通过支持当地二维码的收单/支付服务方一次接入 | 认准持牌、资金直接清算到商户账户 |
③ 配置风控与合规 | 开启风控策略、满足当地反洗钱与清算合规 | 分层风控、避免二清 |
④ 测试与对账 | 小流量测试,跑通回单与对账 | 确保每笔可追溯 |
核心逻辑是:用一个覆盖广的支付服务方,一次接通当地多种扫码方式,而不是自己逐一对接每个钱包。
落地时最容易踩的三个坑
坑一:只接卡、不接本地二维码
在本地钱包/扫码为主的市场,只接国际卡会损失大量真实订单。补齐当地主流本地支付方式是底线。
坑二:忽视清算合规
"能扫"不等于"能合规清算到账"。要确认资金由持牌机构直接清算给商户,避免先进中间方再二次清分的"二清"风险。
坑三:风控与对账没跟上
扫码场景同样有二维码篡改、盗刷等风险,需要支付风控兜底;合并多笔后也要保证每笔子交易对得清楚。
怎么把成功率和体验做上去
接通只是及格线,做到"高成功率 + 好体验"才是目标:
- 本地化优先:用当地用户熟悉的扫码方式与本币计价,降低结算页跳出。
- 减少跳转:尽量让支付在商户页面内顺滑完成,减少跳端流失。
- 智能路由:借助统一的支付运营工具把交易导向更优通道,稳住支付成功率。
- 风控分层:低风险放行、中高风险才验证,既防欺诈又不误杀。
- 费用透明:关注综合成本(通道费率+ 汇率点差 + 提现费用),别只看名义费率,否则容易把利润悄悄交出去。
这几件事做齐,国外扫码支付才不只是"能收款",而是"收得多、收得稳、算得清"。
总结
把国外扫码支付落地,关键在四步:选对市场与二维码网络、通过持牌且覆盖广的服务方一次接入、配好风控与合规、跑通测试与对账。过程中要避开"只接卡""忽视清算合规""风控对账缺位"三个坑,再用本地化、减少跳转、智能路由和风控分层把成功率与体验做上去。接得对,海外扫码才能真正变成稳稳到账的订单。
常见问题(FAQ)
Q1:接国外扫码支付,要逐个对接每个钱包吗?
不必。选择一个支持当地多种扫码方式的支付服务方一次接入即可,省去逐一对接的成本。
Q2:线上独立站该用主扫还是被扫?
线上以主扫(商户展示码、消费者扫)为主;被扫更适合有收银设备的线下场景。
Q3:怎么确认收款链路合规?
看资金是否由持牌机构直接清算到你的账户,避免二清;并确认满足当地反洗钱要求。
Q4:接了扫码,成功率还是不高怎么办?
检查是否覆盖当地主流方式、是否减少了跳转、是否启用了智能路由与风控分层。
想把海外扫码收款一次接到位?可以进一步了解覆盖全球本地支付方式、并内置风控与运营优化的收款方案,让国外扫码支付又快又稳地落地。